
Indledning
Vejledningen indeholder en række oplysninger om de krav, som skal være opfyldt for, at et bogføringssystem kan registreres hos Erhvervsstyrelsen. Desuden beskrives de krav, som udbydere af et allerede registreret bogføringssystem løbende skal sikre, at de og deres system til enhver tid opfylder. Slutlig anviser vejledningen forslag til implementering af kravene i bogføringssystemer samt beskriver en række fortolkninger og begreber på et generelt og emnebaseret niveau. Vejledningen ændrer ikke ved udbydernes pligt til at overholde bogføringslovens øvrige generelle krav.
Vejledningen indeholder også informationer, som kan være nyttige i forbindelse med udbyders arbejde med implementering af kravene i deres system og efterfølgende anmeldelse hos Erhvervsstyrelsen. Disse informationer kan udbyderne af bogføringssystemer, hvis system allerede er registreret, også bruge i deres kontinuerlige arbejde med at sikre, at deres bogføringssystem til enhver tid overholder bogføringsloven og de dertilhørende bekendtgørelser.
Vejledningen er skrevet med udgangspunkt i Bogføringsloven (Lov nr. 700 af 24/5/2022), Bekendtgørelse om anmeldelse og registrering af digitale standard bogføringssystemer (BEK nr. 98 af 26/01/2023), Bekendtgørelse om krav til digitale standard bogføringssystemer (BEK nr. 97 af 26/01/2023) og senere ændringsbekendtgørelser til denne samt Erhvervsstyrelsens praksis på området.
Vejledningen kan bruges både som sammenhængende læsning og som et opslagsværk.
Centrale begreber i bogføringsloven
Bogføringsloven indeholder en række definitioner, herunder definitioner på bilag, regnskabsmateriale og digitalt bogføringssystem. For en nærmere forklaring af de centrale begreber, som anvendes i bogføringsloven og bekendtgørelsen, henvises der til Erhvervsstyrelsens generelle vejledning. Et forudgående kendskab til disse definitioner gør det lettere at forstå de konkrete krav, der stilles i resten af dette materiale.
Kapitel
1
Krav om registrering af digitale standard bogføringssystemer
1
Kravet om, at digitale standard bogføringssystemer skal opfylde nogle minimumskrav, samt at udbydere skal have anmeldt deres systemer til registrering hos Erhvervsstyrelsen, før de må markedsføres i Danmark, trådte i kraft den 1. februar 2023.
Som udbyder af et digitalt standard bogføringssystem er du derfor forpligtet til at anmelde dit system til Erhvervsstyrelsen med henblik på registrering, inden du markedsfører eller på anden vis erhverver kunder i Danmark. Det gælder både for danske og udenlandske udbydere, der ønsker at markedsføre deres system eller på anden vis erhverve kunder i Danmark. Registreringen sker, når Erhvervsstyrelsen har foretaget kontrol af, at systemet opfylder alle krav.
Formålet med bogføringslovens krav til brug af digitale bogføringssystemer er at øge digitalisering, automatisering og IT-sikkerhed i virksomheder i Danmark. Det er med dette fokus, at udbyderne af de registrerede bogføringssystemer skal anskue lovens minimumskrav og anbefalinger. Med andre ord bør udbydere af de registrerede bogføringssystemer kontinuerligt arbejde på at øge digitalisering, automatisering og IT-sikkerhed i deres systemer.
Når Erhvervsstyrelsen har registreret et system, optages det på den offentlige fortegnelse over registrerede bogføringssystemer. Denne liste er offentliggjort på Erhvervsstyrelsens hjemmeside. Virksomheder kan herfra vælge et af de registrerede systemer og dermed være sikker på, at det bogføringssystem, som de benytter, lever op til de gældende systemmæssige minimumskrav i bogføringsloven.
Kapitel
2
Registrerede digitale standard bogføringssystemer
2
Med ikrafttrædelse af bogføringsloven af den 22. maj 2022 blev det obligatorisk for alle virksomheder, som er underlagt kravet om digital bogføring i bogføringsloven, at benytte et digitalt bogføringssystem.
Yderligere blev der indført minimumskrav til funktioner og IT-sikkerhed i de bogføringssystemer, som virksomhederne anvender. For at virksomhederne ikke selv behøver at være ansvarlige for de system- og IT-sikkerhedsmæssige forhold, pålægger bogføringsloven i stedet udbydere af digitale standard bogføringssystemer ansvaret for at opfylde disse krav.
Ved at placere opfyldelse af de systemmæssige krav i loven hos udbyderne af digitale standard bogføringssystemer sikres det, at alle virksomheder, som vælger et standard bogføringssystem, vil kunne opnå øgede muligheder for automatisering og digitalisering. Sammen med den øgede IT-sikkerhed skal dette gerne give virksomhederne fordele, som både gør det lettere for virksomhederne at overholde de øvrige krav i bogføringsloven, samt opnå mulighed for effektiviseringer og økonomiske besparelser.
2.1. Definition af et digitalt standard bogføringssystem
Ifølge bogføringsloven defineres et digitalt standard bogføringssystem som en digital service eller software, som sælges på ensartede vilkår, og som indeholder funktioner, hvorved virksomheder kan bogføre transaktioner og digitalt opbevare deres bogførte transaktioner og bilag.
Det, som adskiller digitale standard bogføringssystemer fra ikke standard bogføringssystemer, er, at et standardsystem ikke er udviklet med henblik på forholdene i en enkelt konkret virksomhed, men er et system, som henvender sig til alle virksomheder eller en større kreds af virksomheder, fx virksomheder inden for en specifik branche eller sektor.
Ved ensartede vilkår forstås, at abonnements- eller licensvilkårene er generelle for alle de virksomheder, der ønsker at bruge bogføringssystemet. Bogføringssystemet betragtes som markedsført på ensartede vilkår, selvom der tilbydes forskellige abonnementstyper til fx store og små virksomheder, gratis abonnementer eller der tilbydes forskellige tilvalgsmoduler og udvidelser, som virksomhederne kan vælge mellem.
For at et system kan blive registreret kræver det, at bogføringssystemet opfylder alle bestemmelserne i bogføringsloven og bekendtgørelsen om krav til digitale standard bogføringssystemer. Desuden er det et krav, at systemet uden tilkøb af ekstra moduler dækker alle krav i bogføringsloven og bekendtgørelsen om krav til digitale standard bogføringssystemer.
Definition
Der skelnes mellem to typer af registrerede digitale standard bogføringssystemer:
- Cloudbaserede systemer, der udbydes som en service på internettet, hvor virksomheden både bogfører transaktioner og opbevarer bogførte transaktioner og bilag på en server hos udbyderen eller dennes cloud-leverandør.
- Hybride systemer, hvor bogføringssystemet er installeret lokalt hos virksomheden, men hvor udbyderen sikrer, at der automatisk løbende tages en fuldstændig sikkerhedskopi af alle bogførte transaktioner og bilag, og at denne sikkerhedskopi opbevares hos udbyderen eller en anden tredjepart, som er valgt og betalt af udbyderen af det registrerede bogføringssystem.
Hvis ikke transaktioner og bilag gemmes direkte i bogføringssystemet ved brug af en cloudbaseret løsning, som håndteres af udbyderen af systemet, skal udbyderen på anden vis sikre, at der løbende tages en fuldstændig sikkerhedskopi af både transaktioner og bilag. Denne sikkerhedskopi skal placeres enten på en server hos udbyderen eller en anden tredjepart, som vælges af udbyderen af systemet.
Sondringen mellem de to systemtyper har særlig betydning for kravene til IT-sikkerhed og sikkerhedskopiering. Læs mere i kapitel 5.
Eksempel 1: Et digitalt standard bogføringssystem, som skal registreres hos Erhvervsstyrelsen
Et digitalt standard bogføringssystem, som markedsføres og sælges som en basispakke, der omfatter registrering af transaktioner og opbevaring af transaktioner og bilag til en fast periodisk abonnementspris. Selvom udbyderen af bogføringssystemet udbyder en række forskellige services ud over basispakken, og de eventuelt ligeledes sælger basispakken i både en mere simpel og udvidet udgave, anses bogføringssystemet stadig for et standardsystem, fordi alle virksomheder får tilbudt de samme basispakker og mulighed for at vælge de samme tillægsmoduler og andre ydelser.
Systemet skal derfor anmeldes til Erhvervsstyrelsen, og alle krav i bogføringsloven og bekendtgørelsen skal være opfyldt i basispakken. Tillægsmoduler og andre ydelser, der ikke relaterer sig til de funktioner, bogføringsloven stiller krav om, behøver derimod ikke opfylde kravene.
Eksempel 2: Et digitalt system, som ikke skal registreres hos Erhvervsstyrelsen
Et digitalt kassesystem, som markedsføres og sælges som en basispakke, der omfatter registrering af salgstransaktioner og opbevaring af salgstransaktioner og bilag til en fast periodisk abonnementspris, betragtes ikke som et digitalt standard bogføringssystem. Dette skyldes, at kassesystemet ikke dækker muligheden for en fuld bogføring og digital opbevaring af alle virksomhedens transaktioner og bilag fx købsbilag og nogle typer af finanstransaktioner.
Systemet skal derfor ikke anmeldes til Erhvervsstyrelsen og er ikke omfattet af bogføringslovens krav til digitale standard bogføringssystemer. Det samme er gældende for salgs- og CRM-systemer, lønsystemer og tillægsmoduler eller apps, som ikke dækker mulighed for bogføring af en virksomheds salgs-, købs- og finanstransaktioner.
2.2. Definition af markedsføring
Markedsføring forstås i bogføringsloven som enhver handelspraksis i henhold til markedsføringsloven.
Markedsføring defineres dermed som enhver handling, udeladelse, adfærd, fremstilling eller kommerciel kommunikation, herunder reklame og markedsføring, foretaget af en erhvervsdrivende med direkte relation til promovering, salg eller udbud af et produkt til kunder.
Markedsføring omfatter hermed enhver form for markedsføring og andre måder, hvorpå der arbejdes for at hverve kunder til systemet i Danmark. Dette omfatter fx hjemmesider, hvorpå systemet tilbydes til virksomheder i Danmark, tilbud om gratis bogføringssystemer uanset om disse tilbydes med begrænsninger, såsom et maksimalt antal transaktioner eller en begrænset gratis prøveperiode, alle former for opsøgende salg fx messer, præsentationer, telefonopkald, fremsendelse af materiale eller anden information om systemet.
Markedsføring af bogføringssystemet må hverken udføres af udbyderen, forhandler, agenter eller andre, før systemet er anmeldt til Erhvervsstyrelsen.
Digitale standard bogføringssystemer, som hverken er anmeldt til registrering eller er registreret hos Erhvervsstyrelsen, betegnes som ikke-registrerede bogføringssystemer. Disse systemer må kun markedsføres mod virksomheder, der ikke er omfattet af den digitale bogføringspligt jævnfør bogføringsloven. Det vil sige mod virksomheder, der ikke er forpligtet til at aflægge en årsrapport, eller som har en nettoomsætning i to på hinanden følgende indkomstår, som ikke overstiger 300.000 kr. Dette skal tydeligt fremgå af enhver form for markedsføring af ikke-registrerede bogføringssystemer.
2.3. Hvem er udbyder – og hvem er ikke
En udbyder af et digitalt standard bogføringssystem er en fysisk eller juridisk person, som markedsfører eller på anden vis søger at hverve kunder til et cloudbaseret eller hybridt digitalt bogføringssystem på ensartede vilkår til en kreds af virksomheder i Danmark.
Begrebet udbyder skal forstås bredt. Dette betyder, at du også er udbyder, hvis du forhandler et bogføringssystem, der også forhandles af andre forhandlere, men at I hver især navngiver systemet forskelligt, eller hvis bogføringssystemet udbydes i forskellige variationer eller med forskellige tilpasninger.
En fysisk eller juridisk person, der forhandler og sælger et bogføringssystem under systemets originale navn udelukkende på vegne af en anden virksomhed, er derimod ikke en udbyder. I så fald har du ikke pligt til at anmelde systemet. I dette tilfælde er det den virksomhed, i hvis navn systemet forhandles, der er udbyder og dermed har anmeldelsespligten. Dog er sælger af systemet forpligtet til at sikre, at udbyderen har anmeldt systemet til Erhvervsstyrelsen, før markedsføring og salg af systemet påbegyndes i Danmark.
Når et bogføringssystem er registreret og optaget på Erhvervsstyrelsens fortegnelse over registrerede bogføringssystemer, er udbyderen og eventuelle forhandlere af systemet alle forpligtet til tydeligt at oplyse registreringsnummeret (FOB-nummeret) ved markedsføring og salg af systemet.
Eksempel 1: En udenlandsk udbyder af bogføringssystem
En dansk virksomhed indgår aftale med en udenlandsk softwarevirksomhed om at forhandle dennes bogføringssystem i Danmark. Den danske virksomhed markedsfører systemet i den udenlandske softwarevirksomheds navn og på dennes vilkår.
Den danske virksomhed har derfor ikke pligt til at anmelde systemet. Det er den udenlandske softwarevirksomhed, der er udbyder og dermed har anmeldelsespligten. Dog skal den danske virksomhed sikre, at den udenlandske softwarevirksomhed har ansøgt om registrering af systemet hos Erhvervsstyrelsen, da det jævnfør bogføringsloven er ulovligt at markedsføre og forhandle et standard bogføringssystem, hvis dette endnu ikke er anmeldt hos Erhvervsstyrelsen.
Eksempel 2: Et bogføringssystem som markedsføres under eget navn
En dansk virksomhed markedsfører et bogføringssystem under eget navn og på egne vilkår til en bred kreds af virksomheder. Selvom systemet teknisk set er udviklet af en tredjepart, betragtes den danske virksomhed som udbyder, og har derfor pligt til at anmelde systemet til Erhvervsstyrelsen.
2.4. Moduler og tredjepartsudvidelser
Bogføringsloven og bekendtgørelsen finder ikke kun anvendelse på selve bogføringssystemet, men også på moduler og udvidelser hertil. Det er tilfældet, hvis følgende to betingelser begge er opfyldt:
- Modulet eller udvidelsen varetager funktioner, som bogføringssystemet efter bekendtgørelsen skal understøtte
- Virksomheden direkte kan tilgå modulet eller udvidelsen i bogføringssystemet.
Det betyder, at hvis et system indeholder moduler eller udvidelser, der varetager funktioner, som er obligatoriske for registrerede bogføringssystemer, og slutkunden kan tilgå disse funktioner direkte i bogføringssystemet, er moduler og udvidelser omfattet af de samme krav som selve bogføringssystemet.
Dette gælder tilsvarende for moduler og udvidelser fra en tredjepart, hvis udbyder har indgået aftale med tredjeparten om, at modulet eller udvidelsen skal være direkte tilgængeligt i bogføringssystemerne.
Moduler og udvidelser, der udelukkende varetager andre funktioner end bogføring af transaktioner og opbevaring af bilag — fx skatteberegning eller lønberegning — er derimod ikke omfattet af bekendtgørelsens krav. Det samme gælder eksterne systemer, som bogføringssystemet udveksler data med, men som virksomheden tilgår separat i en egen brugerflade.
Eksempel 1: Integration af et tredjeparts modul der understøtter funktioner, som er omfattet af bogføringsloven
En udbyder af et cloudbaseret bogføringssystem har indgået aftale med en tredjepart om, at tredjepartens e-faktureringsmodul er direkte tilgængeligt i bogføringssystemet.
Da modulet varetager en funktion, som bogføringssystemet skal understøtte efter bekendtgørelsen, og virksomheden kan tilgå det direkte i systemet, er modulet omfattet af kravene — herunder kravene til e-fakturering, IT-sikkerhed og sikkerhedskopiering. Bogføringssystemets udbyder er ansvarlig for, at modulet opfylder disse krav.
Eksempel 2: Integration af et tredjeparts modul der ikke understøtter funktioner, som er omfattet af bogføringsloven
En udbyder af et bogføringssystem tilbyder et integreret skatteberegningsmodul, som hjælper virksomheder med at beregne deres skattepligtige indkomst.
Da modulet udelukkende varetager skatteberegning og ikke bogføring af transaktioner eller opbevaring af bilag, er det ikke omfattet af bekendtgørelsens krav.
Eksempel 3: Integration med eksternt system, som indeholder funktioner som ikke er omfattet af bogføringsloven
Et bogføringssystem udveksler data med et eksternt fakturagodkendelsessystem, som virksomheden tilgår separat via en egen brugerflade.
Da virksomheden ikke kan tilgå fakturagodkendelsessystemet direkte i bogføringssystemet, er det eksterne system ikke omfattet af bekendtgørelsens krav — uanset at der udveksles data mellem de to systemer.
2.5. Softwarepakker af moduler, der sammen med et legacy-system udgør et digitalt standard bogføringssystem
Bogføringsloven og bekendtgørelsens krav er også gældende, hvis en udbyder vælger at samle en pakke af et eller flere moduler, der tjener til at lovliggøre et system, der ikke i sig selv ville opfylde kravene til et standard bogføringssystem, og disse supplerende moduler udbydes på ensartede vilkår til en gruppe af kunder, fx virksomheder, der i forvejen har et specifikt legacy-system.
Et legacy-system er et ældre system, som typisk ikke længere opfylder gældende teknologiske standarder, og der ikke udvikles yderligere på.
Der kan være flere grunde til, at nogle virksomheder vælger at vedblive med at benytte et ældre legacy-system. Fx kan systemet være tilpasset til virksomhedens arbejdsgange og processer, eller virksomheden kan blot finde det for ressourcekrævende og omkostningstungt at skulle skifte deres bogføringssystem. Da disse legacy-systemer ikke opfylder bogføringslovens krav til digitale standard bogføringssystemer, må disse systemer i sig selv ikke markedsføres og sælges i Danmark.
Eksempel 1: Salg af en softwarepakkeløsning, som sikrer, at ældre legacy-systemer overholder lovgivningen
En udbyder vælger at udvikle eller købe softwaremoduler, som kan understøtte bogføringslovens minimumskrav (e-faktura, SAF-T og digital opbevaring af transaktioner, salgs- og købsbilag mv.). Derefter markedsføres løsningen, som en løsning til virksomheder, der har et legacy-system, hvor den oprindelige udbyder af legacy-systemet ikke har valgt at registrere systemet og dermed ikke sælger deres system til virksomheder i Danmark mere.
Da den samlede løsning udbydes på ensartede vilkår til en gruppe af kunder og samlet udgør et standard bogføringssystem, betragtes dette som et digitalt standard bogføringssystem, som skal registreres hos Erhvervsstyrelsen. Hvis softwarepakken af moduler passer til flere legacy-systemer, skal der ansøges om registrering per legacy-system.
Kapitel
3
Centrale begreber
3
Bogføringsloven indeholder en række definitioner, herunder definitioner på bilag, transaktion, transaktionsspor, kontrolspor og regnskabsmateriale. For en nærmere forklaring af de centrale begreber, som anvendes i bogføringsloven og bekendtgørelsen, henvises der til Erhvervsstyrelsens generelle vejledning. Kendskab til definitionerne gør det lettere at forstå kravene i de følgende kapitler.
3.1. Slutkunde, kunde og bruger
I bogføringsloven og de tilhørende bekendtgørelser benyttes begreberne “slutkunde”, “kunde” og “bruger”. Bekendtgørelsens definitioner af de tre begreber er:
Definition
- Ved “slutkunde” forstås de bogføringspligtige virksomheder, hvis bogføring udføres i bogføringssystemet.
- Ved “kunder” forstås de virksomheder, som står i direkte kundeforhold til udbyderen eller forhandleren af bogføringssystemet. Dette kan både være en slutkunde, som selv foretager sin bogføring i bogføringssystemet, og en tredjepart, som udfører bogføringen på slutkundens vegne i bogføringssystemet.
- Ved “brugere” forstås fysiske personer med adgang til at bogføre i bogføringssystemet. Dette kan være medarbejdere hos slutkunden eller kunden, som udfører bogføringen på vegne af slutkunden i bogføringssystemet.
3.2. Bogføringsvirksomhed, eksterne bogholdere og AI-agenter
En slutkunde kan vælge at overlade hele eller dele af sin bogføring til en eller flere eksterne parter. Det kan fx være en bogføringsvirksomhed, en revisor, en ekstern bogholder eller en anden rådgiver, der udfører bogholderiopgaver på vegne af virksomheden.
Bogføringsopgaver kan også udføres ved hjælp af en AI-agent, som udbyderen har indbygget i bogføringssystemet. En sådan AI-agent kan på vegne af slutkunden udføre eller bistå med udførelsen af en eller flere bogføringsopgaver.
Det er ikke den eksterne parts titel eller virksomhedsform eller betegnelsen for den anvendte teknologiske løsning, der er afgørende. Afgørende er derimod, hvilke bogføringsopgaver der faktisk udføres på slutkundens vegne, og om slutkunden selv godkender de enkelte bogføringer i bogføringssystemet.
En ekstern part kan fx varetage registrering af transaktioner, håndtering af købs- og salgsfakturaer, afstemninger og andre opgaver i forbindelse med slutkundens løbende bogføring. Opgaverne kan udføres direkte i slutkundens eget valgte bogføringssystem eller i et system, som den eksterne part anvender til at udføre bogføringsopgaver for sine kunder.
En AI-agent adskiller sig fra en ekstern part ved, at AI-agenten er en del af eller funktionalitet i det digitale registrerede bogføringssystem. AI-agenten kan eksempelvis anvendes til at behandle bilag, foreslå eller foretage kontering, registrere transaktioner, gennemføre afstemninger eller udføre andre bogføringsopgaver. Afhængigt af systemets indretning kan AI-agenten udføre opgaver automatisk eller forelægge forslag for slutkunden eller den eksterne part. Det afgørende skillepunkt er, om bogføringssystemet fungerer som en ekstern bogholder og dermed bogfører transaktioner uden godkendelse fra en bruger.
Eksempel 1: Udbyderen bliver ansvarlig for bogføring, som er udført af en AI-agent
En AI-agent er indbygget i et registreret bogføringssystem. AI-agenten indlæser en række købsfakturaer, som er modtaget som e-fakturaer, i en bogføringskladde og udfylder automatisk alle relevante felter i kassekladden på baggrund af regler, som slutbrugeren på forhånd har angivet i bogføringssystemet.
De funktioner, som AI-agenten udfører frem til dette tidspunkt, må anses for digitalisering af bogføringsprocessen og understøtter dermed i høj grad bogføringslovens formål. Hvis AI-agenten imidlertid også afslutningsvis bogfører kladden uden, at en bruger forinden har kontrolleret og godkendt dens indhold, indebærer dette, at bogføringen udføres på vegne af slutbrugeren. Udbyderen vil i så fald optræde som bogfører og dermed påtage sig ansvaret for de bogførte transaktioner på samme måde som enhver anden ekstern part, der udfører bogføring på vegne af en virksomhed
Hvis udbyderen ikke ønsker at påtage sig ansvaret for bogføringen, skal slutbrugeren selv foretage en afsluttende kontrol og godkendelse af kladdens indhold før bogføring. Dette kan ske ved, at det altid er en bruger, som bogfører de udfyldte kassekladder.
3.3. E-faktura og andre e-dokumenter
Begrebet elektronisk faktura (e-faktura) defineres i overensstemmelse med EU's e-faktureringsdirektiv, det vil sige som en faktura eller kreditnota, der er udstedt, afsendt og modtaget i et struktureret elektronisk format, der gør det muligt at behandle den automatisk og elektronisk. For at være en e-faktura, skal fakturaen kunne læses direkte ind i bogføringen, uden scanning, OCR, indtastning, AI-tolkning mv. Derfor er billedfiler, herunder fakturaer sendt i et pdf-format, ikke e-fakturaer. I Danmark findes to formater for e-faktura:
- OIOUBL Faktura
- Peppol BIS Billing
Andre formater end disse to vil som udgangspunkt ikke være en e-faktura.
Bekendtgørelse om krav til digitale standard bogføringssystemer foreskriver, at bogføringssystemer automatisk skal kunne håndtere e-fakturaer i både den danske standard OIOUBL og i EU's standard Peppol BIS. Systemet skal kunne sende fakturaer til alle nedenstående numre i Danmark:
- CVR-nummer
- GLN-nummer (tidligere EAN-nummer)
- P-nummer og
- SE-nummer.
GLN-numre har tidligere heddet EAN-numre. Mange borgere og virksomheder anvender fortsat den betegnelse, selvom den i en del år ikke har været korrekt.
Peppol BIS-standarden understøtter både national og international samhandel på tværs af landegrænser i EU, mens OIOUBL-standarden primært anvendes til national samhandel i Danmark.
Ved udstedelse af bogføringsloven fra 2022 blev der fastsat et minimumskrav til standard bogføringssystemer om, at de automatisk skal kunne understøtte udstedelse, afsendelse og modtagelse af fakturaer, kreditnotaer og svardokumenter, i de to formater OIOUBL og Peppol BIS. Bogføringsloven stiller ikke krav om, at slutkunden faktisk anvender e-fakturering, blot at bogføringssystemet giver dem muligheden herfor.
Ved fakturering af offentlige myndigheder er det obligatorisk at anvende e-faktura.
Fakta om
Erhvervsstyrelsen har i 2025 og 2026 arbejdet på at harmonisere samt øge udbredelsen af brugen af e-faktura i Danmark. Dette har ført til fire nye krav rettet mod registrerede bogføringssystemer for at øge udbredelsen og tilliden til e-fakturering i Danmark. Fra 1. marts 2027 skal alle registrerede bogføringssystemer overholde de fire nye krav.
Kravene er:
- Det første nye krav vedrører MitID validering af slutkundens stamdata samt tilmelding af slutkunden til Nemhandelsregistret. Udbyderen skal senest den 1. marts 2027, i forbindelse med at kunden eller slutkunden MitID validerer slutkundens stamdata i bogføringssystemet, informere kunden eller slutkunden om automatisk tilmelding til Nemhandelsregistret.
Formålet er, at flere slutkunder bliver tilmeldt e-fakturering, så de kan modtage e-faktura. Slutkunderne kan fortsat til enhver tid vælge at framelde sig igen. Læs om Nemhandel i kapitel 3.4 - Det andet nye krav har til formål at øge den faktiske anvendelse af e-faktura. Når en slutkunde fakturerer en modtager (en anden slutkunde), skal bogføringssystemet tjekke om denne modtager er registreret i Nemhandelsregistret. Hvis modtageren er registreret i Nemhandelsregistret, skal bogføringssystemet gøre brugeren opmærksom på, at e-faktura kan anvendes og præsentere denne mulighed tydeligt for afsenderen. Dette gælder, uanset om afsender selv er registreret til at modtage e-faktura.
- Det tredje nye krav styrker sikkerheden og rigtigheden af slutkundernes stamdata i de registrerede bogføringssystemer. Formålet er at sikre, at de slutkunder, som oprettes eller allerede er oprettet i de registrerede bogføringssystemer, faktisk er den juridiske enhed, de identificerer sig som. Derfor indføres et krav om identitetsbekræftelse ved brug af MitID. Dette krav indeholder også et krav om låste stamdata i systemerne. Læs om slutkundens stamdata i kapitel 3.1.
- Det fjerde nye krav skal styrke tilliden til e-faktura. Fremover skal centrale virksomhedsoplysninger på e-dokumenter, der afsendes fra et registreret bogføringssystem, valideres mod oplysningerne i CVR, så modtageren kan have større tillid til e-dokumentets afsender. Dette kan ske ved et opslag i CVR, hvor afsenderens stamdata (virksomheds CVR-nummer, navn og adresse) holdes overfor de data, som fremgår af e-dokumentet.
Udbyderne er forpligtet til at sikre en høj automatiseringsgrad i håndteringen af e-fakturaer i deres bogføringssystemer. Fx skal brugerne ved udstedelse af en salgsfaktura blot kunne vælge, om de ønsker at afsende fakturaen som e-faktura, og herfra skal systemet automatisk udføre resten. Det samme kan med fordel automatiseres for alle andre e-salgsdokumenter, såsom kontoudtog, rykkere m.fl. På samme måde skal modtagelsen og håndteringen af e-købsfakturaer automatiseres mest muligt.
Dog skal en bruger altid godkende bogføring af købsfakturaer, uanset om der er tale om en e-købsfaktura eller en købsfaktura, som er modtaget på anden vis. Hvis et registreret bogføringssystem automatisk bogfører transaktioner uden en brugers accept (fx ved brug af en AI-agent), bliver udbyderen ansvarlig for bogføringen, i lighed med enhver anden virksomhed, der udfører bogføring for slutkunder.
For at brugerne af de registrerede bogføringssystemer får størst mulige gevinster ved modtagelse og afsendelse af e-faktura, er det vigtigt, at udbyderne af bogføringssystemer indtænker mest mulig automatisering i forbindelse med alle købs- og salgsbilag, som modtages og sendes som e-faktura. Dette betyder også, at automatiseringen ikke bør stoppe, når en købsfaktura modtages i bogføringssystemet, men at automatiseringen fortsættes gennem godkendelse, kontering, bogføring, betaling og udligning af betalingen i systemet. Tilsvarende kan salgsprocessen også indeholde e-salgsordre, e-forsendelsesadvis, e-kontoudtog og eventuel e-rykker.
Det anbefales desuden, at udbyderne af bogføringssystemerne indarbejder håndtering af flere e-dokumenter end de e-dokumenttyper, der udgør minimumskravet (faktura, kreditnota og svardokumenter). Dette kan fx være e-ordre, e-varekatalog og e-rykker.
Overgang til Peppol 2028-2029
En fremtidig plan for brugen af e-fakturering er baseret på Peppol BIS 4. De overordnede mål fra denne proces er:
- Næste udgave af de danske elektroniske forretningsdokumenter, baseres på Peppols BIS 4 dokument-serie.
- OIOUBL udfases, til fordel for en Nemhandel BIS 4, der består af Peppols BIS 4 dokument-serie, og en række fuldt interoperable danske tilpasninger.
Da denne ændring vil kræve en del udvikling af standarder i Peppol BIS 4 og Nemhandel BIS 4, og sidenhen tilpasninger i de registrerede bogføringssystemer, er der planlagt en længere implementeringsfase. Planen for implementeringen er som følger:
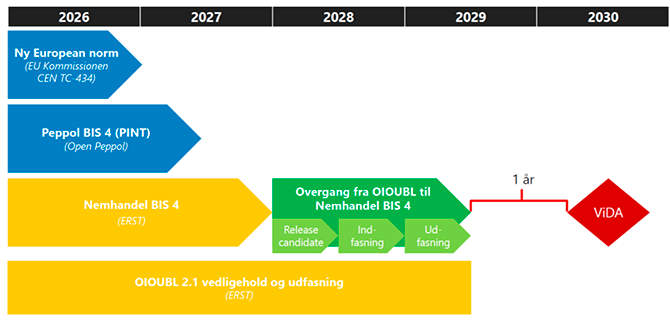
Udover de danske tiltag i forhold til udbredelse af brugen af e-faktura, har EU i den seneste revision af momsdirektivet (ViDA) besluttet, at al handel mellem virksomheder over landegrænserne i EU, senest fra den 1. juli 2030 skal ske ved brug af e-fakturaer. Dette betyder, at alle virksomheder i Danmark, som handler med virksomheder, der er bosiddende i et andet EU-land end Danmark, senest fra 2030 som minimum skal benytte e-fakturaer til denne gruppe af deres kunder og leverandører.
Det understreges at den 1. juli 2030 er sidste mulige implementeringsfrist. Det indebærer, at medlemslande har mulighed for at indføre dette krav om e-fakturering tidligere end den 1. juli 2030.
3.4. Nemhandel
Nemhandel er en fælles digital infrastruktur til brug for udveksling af e-dokumenter, såsom ordre, faktura, kontoudtog, varekataloger mv., mellem virksomheder og de offentlige myndigheder. Gennem Nemhandel kan slutkunder udveksle disse e-dokumenter på en standardiseret og sikker måde.
For at en slutkunde kan modtage e-dokumenter via Nemhandel, skal slutkunden være registreret som modtager i den fælles digitale infrastruktur Nemhandelsregistret. I Danmark driver Erhvervsstyrelsen Nemhandelsregistret.
Nemhandelsregistret fungerer som et adressekartotek, der gør det muligt for afsendere automatisk at finde modtageres elektroniske adresser, og derved sende e-dokumenter til det korrekte bogføringssystem og den korrekte modtager. Adresser i Nemhandelsregistret svarer til postbokse til brevpost. Ligesom for brevpost er det muligt, men sjældent nødvendigt, at have flere postbokse. E-dokumenter, der sendes til en adresse i Nemhandelsregistret, har samme gyldighed og virkning som anbefalet post sendt til en postboks.
Adresser i Nemhandelsregistret kan være CVR-, SE-, P- eller GLN-numre. Virksomheder, som kun har behov for én modtageadresse, anbefales at registrere sig med deres CVR-nummer, da dette forenkler fremsøgningen af deres modtageadresse. De øvrige numre er tiltænkt slutbrugere, som har behov for at registrere flere forskellige “postbokse” (modtagepunkter) tilknyttet samme CVR-nummer.
Bogføringsloven fra 2022 fastsatte et minimumskrav om, at registrerede standard bogføringssystemer skal understøtte brugen af Nemhandel. Dette krav ændres fra den 1. marts 2027 til, at udbyderne automatisk skal tilmelde alle de slutkunder, der bruger deres system til Nemhandelsregistret. Udbydere skal derfor i forbindelse med MitID-validering af slutkundens stamdata informere alle nye og alle eksisterende slutkunder, som ikke allerede er registreret i Nemhandelsregistret, om automatisk tilmelding til registret. I denne meddelelse, skal slutkunden orienteres om, at slutkunden efter fire uger vil blive tilmeldt til Nemhandelsregistret, hvis ikke slutkunden inden da meddeler udbyderen, at de ikke ønsker at blive tilmeldt.
For nye slutkunder kan udbyderen vælge at informere slutkunden om denne tilmelding samtidig med, at slutkunden opretter sig i udbyderens bogføringssystem. Dette kan være en stor fordel for de slutkunder, som ønsker at blive tilmeldt Nemhandelsregistret fra første dag, de benytter systemet.
En korrekt registrering i Nemhandelsregistret er en forudsætning for, at slutkunder kan udnytte de automatiseringsmuligheder, som e-fakturaer og øvrige e-dokumenter giver. Når e-dokumenter udveksles automatisk mellem slutkundernes bogføringssystemer, reduceres behovet for manuelle arbejdsgange, risikoen for fejl mindskes, og bogføringsprocessen kan i højere grad automatiseres. Det anbefales derfor, at udbydere af registrerede bogføringssystemer gør det så enkelt som muligt for slutkunder at registrere deres virksomhed i Nemhandelsregistret, fx ved at tilbyde vejledning eller automatisere registreringsprocessen, hvor det er teknisk muligt.
3.5. SAF-T
SAF-T (Standard Audit File for Tax) er et internationalt standarddataformat, som kan bruges til elektronisk udveksling af regnskabsdata. Standarden er udviklet af OECD. Formatet gør det muligt for slutkunder at eksportere omfattende regnskabsdata (som fx transaktioner, momsopgørelser, regnskaber og fakturaer) i et standardiseret XML-format.
For at gøre det enkelt og sikkert for slutkunder at dele bogføringsdata med offentlige myndigheder eller skifte bogføringssystem, stiller bogføringsloven krav til, at bogføringssystemerne skal understøtte brug af det internationale standardfilformat SAF-T.
Ifølge bogføringsloven skal registrerede bogføringssystemer understøtte deling af slutkundens bogføringsdata ved, at bogføringssystemet kan generere, importere og eksportere en SAF-T standardfil og gøre denne tilgængelig for brugerne af systemet eller myndighederne.
Fra den 1. januar 2027 udvides kravene til de oplysninger, som SAF-T-filen skal indeholde. De nuværende krav til SAF-T-filen er alene slutkundens stamdata. Pr. den 1. januar 2027 udvides dette krav til også at skulle indeholde data på transaktionsniveau, flere og mere detaljerede stamdata (fx stamdata på slutkunders debitorer og kreditorer), feltkravet Mandatory If Used (MIFU) samt understøttelse af kontrol og indberetning til de offentlige myndigheder. Yderligere udvides kravet til SAF-T-filen også med oplysningskrav om moms per transaktion.
De tekniske krav, som udbydere skal sikre, at deres system opfylder senest fra den 1. januar 2027.
3.6. Den fælles offentlige standardkontoplan
Den fælles offentlige standardkontoplan er en standardiseret kontoplan skabt af Erhvervsstyrelsen, Skattestyrelsen og Danmarks Statistik. Dens formål er at sikre ensartet bogføring og automatisere indberetningen af regnskabsdata fra danske virksomheder til det offentlige, hvilket reducerer fejl og manuelt arbejde.
Standardkontoplanen kan enten implementeres direkte i de registrerede bogføringssystemer af systemudbyderne eller indirekte, hvor slutkundens egen eller systemudbyderens forslag til en kontoplan mappes konto for konto til den fælles offentlige standardkontoplan.
Standardkontoplanen giver systemudbyderne bedre muligheder for at koble deres systemer til de offentlige myndigheders indberetningsløsninger. Dette bevirker blandt andet, at slutkunder, som bruger de registrerede bogføringssystemer, nemmere kan indberette årsrapporten ved at uploade en fil med bogføringsdata baseret på standardkontoplanen, så de undgår manuel indtastning og fejlkilder.
Registrerede bogføringssystemer må gerne indeholde andre og flere kontoplaner end den fælles offentlige kontoplan, men det skal som minimum være muligt at mappe hver enkelt konto fra den eller de andre kontoplaner til en konto i den fælles offentlige standardkontoplan. Ligeledes skal det være muligt at indberette til de offentlige myndigheder ud fra den fælles offentlige standardkontoplan.
Bemærk, at slutkunderne ikke er forpligtet til at bruge den fælles offentlige standardkontoplan i deres bogføring.
Bemærk, at slutkunderne ikke er forpligtet til at bruge den fælles offentlige standardkontoplan i deres bogføring.
Kapitel
4
Funktionelle minimumskrav til registrerede bogføringssystemer
4
Udbyderen af et registreret bogføringssystem skal sikre, at systemet opfylder de funktionelle minimumskrav til registrering af transaktioner, sikring af kontrolspor og opbevaring af bilag.
Uanset om en udbyder tager betaling for brug af systemet, stiller det gratis til rådighed (gratis system) eller tilbyder en gratis prøveperiode, er udbyderen, fra første dag slutkunden benytter systemet, forpligtet til at opfylde alle kravene til registrerede bogføringssystemer, fx opbevaringspligten af slutkunders transaktioner og digitale bilag i 5 år efter afsluttet kundeforhold.
4.1. Validering af slutkunde og kunde samt låsning af slutkundens stamdata
Blandt de nye krav, som er gældende fra den 1. marts 2027, er kravene om låsning af slutkunders stamdata samt valideringen af slutkunden og kundens identitet ved brug af MitID. Dette betyder, at udbyderen af de registrerede bogføringssystemer senest den 1. marts 2027 skal bede alle deres slutkunder og kunder om en identitetsbekræftelse af deres virksomheds CVR-nummer ved brug af MitID. Desuden skal udbyderne sikre, at deres bogføringssystemer automatisk henter virksomhedernes stamdata og løbende opdaterer disse fra CVR.
Fakta om
De stamdata, som skal hentes fra CVR, er:
- Virksomhedens navn
- Virksomhedens adresse
- Eventuelt P-numre.
Felterne, hvori slutkundernes CVR-nummer, navn, adresse og eventuelle P-numre står, skal være låste, så ingen brugere af systemet kan ændre indholdet i disse felter. Feltet CVR-nummer må aldrig kunne ændres, hvorimod bogføringssystemerne ved ændringer i CVR automatisk skal opdatere virksomhedens navn, adresse og eventuelle P-numre i bogføringssystemerne. Hvis slutkunden mener, at oplysningerne i CVR er forkerte, skal slutkunden rette disse oplysninger på Virk.
Udover felter til de låste stamdata skal bogføringssystemerne også indeholde felter til supplerende stamdata. Disse supplerende stamdata er slutkundens betalingsoplysninger samt SE-numre og eventuelle GLN-numre, der anvendes til identifikation af slutkunden. I forhold til betalingsoplysningerne, skal der være felter nok til alle de data, som kræves for at udføre betalinger til og fra både danske og udenlandske kunder og leverandører. De supplerende stamdata skal ikke være låste, dvs. at systemets brugere kan ændre disse oplysninger. Dog, skal enhver ændring i disse felter fra den 1. januar 2028 valideres ved brug af MitID. Det anbefales yderligere, at udbyderne gør det obligatorisk for slutkunderne at udfylde alle felter, der vedrører slutkundens betalingsoplysninger.
Kravet gælder alene for danske slutkunder. Hvis et registreret bogføringssystem også har udenlandske slutkunder, er denne kundegruppe ikke inkluderet i kravet om MitID validering af stamdata mod CVR.
Ovenstående krav skal opfyldes for både eksisterende og nye slutkunder.
Eksempel 1: MitID validering ved oprettelse af nye slutkunder
En ny slutkunde ønsker at benytte et registreret bogføringssystem. Udbyderen skal ved oprettelse af virksomheden i systemet foretage en MitID-validering af virksomheden, og slutkundens stamdata skal hentes fra CVR. Denne identitetsvalidering skal foretages, før brugeren må kunne begynde at bogføre i systemet.
4.2. Oplysninger i forbindelse med bogføring af transaktioner
Digitale bogføringssystemer skal indeholde felter til brug for følgende oplysninger i forbindelse med bogføring af hver enkelt transaktion:
- Transaktionsdato – den dato, hvor transaktionen har fundet sted, fx betalingsdato eller fakturadato
- Bilagsnummer – et unikt nummer, der knytter transaktionen til det tilhørende bilag
- Kontonummer – den konto, hvorpå transaktionen bogføres
- Beløb – det beløb, der er involveret i transaktionen
- Transaktionstekst – en beskrivende tekst, der forklarer transaktionens formål eller indhold
- Transaktionsdagens kurs eller anden omregningsfaktor – hvis transaktionen foretages i anden valuta end DKK, skal systemet indeholde et felt, der angiver hvilken valuta, som transaktionen er foretaget i, og et felt til angivelse af den relevante kurs eller omregningsfaktor for transaktionen.
Bogføringssystemer må selvfølgelig meget gerne indeholde flere felter. Dette kan være felter, som vurderes nødvendige for at kunne udføre en mere informationsrig bogføring, eller felter, som kan bidrage til yderligere automatisering og dermed flere administrative byrdelettelser i virksomhedens bogføring.
4.3. Sikring af kontrolspor
Bogføringssystemet skal automatisk sikre kontrolsporet for hver bogført transaktion. Det betyder konkret, at systemet skal:
- Tildele en registreringsdato for hver bogført transaktion – det vil sige det tidspunkt, hvor transaktionen er blevet bogført i systemet. Registreringsdatoen er ikke samme felt som transaktionsdatoen, da dette godt kan være to forskellige datoer. Registreringsdatoen er den dato, bogføringen udføres, mens transaktionsdatoen er den dag, selve handlingen har fundet sted. Eksempler på transaktionsdatoen er datoen på en købsfaktura eller den dag et beløb er udbetalt fra en bankkonto.
- Tildele et fortløbende transaktionsnummer eller transaktions-ID – det vil sige et unikt nummer, der identificerer transaktionen og muliggør sporing af hver enkelt transaktion i systemet. Dette er ikke det samme nummer som bilagsnummeret.
- Tildele initialer eller anden identifikation for den person, der har bogført transaktionen.
- Give mulighed for at benytte samme bilagsnummer ved rettelse af bogføringsfejl, således at kontrolspor og vedhæftede bilag følger transaktionen fra vugge til grav.
- Sikre, at bogførte transaktioner ikke kan ændres, tilbagedateres eller slettes af brugerne.
I systemet skal det være muligt for brugeren af systemet at kunne se kontrolsporet. Dette betyder blandt andet, at felterne transaktionsdato, transaktions-ID, initialer på den person, som har udført bogføringen samt rettelser i bogføringen skal være synlige for brugeren af systemet, herunder også eventuelle revisorer.
Eksempel 1: Kontrolspor i forbindelse med kontrol af korrektion af bogføringsfejl
En revisor opdager en mistænkelig transaktion. Ved opslag i det registrerede bogføringssystem, eksempelvis via bilagsnummer, kan revisoren identificere, hvilke konti de enkelte dele af transaktionen er bogført på. Forudsat at brugeren har anvendt et nyt bilagsnummer i forbindelse med rettelse af transaktioner.
For hver enkelt del af den samlede transaktion kan revisoren se transaktionsdato, transaktions-ID, bilagsdato, bilagsnummer, kontonummer, beløb, transaktionstekst samt hvilken bruger, der har bogført den pågældende del af transaktionen.
4.4. Digital opbevaring af bilag
Bogføringssystemet skal understøtte indlæsning og opbevaring af bilag, der dokumenterer alle købs- og salgstransaktioner. Konkret skal systemet sikre, at:
- Købsbilag kan indlæses og opbevares digitalt i systemet
- Salgsbilag enten genereres automatisk i systemet og opbevares digitalt eller kan indlæses og opbevares digitalt i systemet
- For registrerede hybride bogføringssystemer gælder opbevaringspligten alene i forhold til sikkerhedskopien. Her skal udbyder sørge for, at der tages sikkerhedskopi af både transaktioner og de digitale købs- og salgsbilag.
Systemet må meget gerne gøre det muligt for slutkunder at indlæse og gemme alle deres bilag, samt øvrige dele af deres regnskabsmateriale.
4.5. Digital opbevaring af transaktioner og bilag i 5 år
Som udbyder er du pligtig til at opbevare dine slutkunders bogførte transaktioner og digitale bilag i 5 år fra udgangen af det regnskabsår, materialet vedrører. Opbevaringspligten gælder uanset om slutkunden:
- Ophører med at være kunde
- Går konkurs eller tvangsopløses
- Skifter til et andet registreret bogføringssystem fra en anden udbyder
- Kun har benyttet systemet i en begrænset periode, fx en prøveperiode
- Har fået stillet systemet gratis til rådighed.
Dit system skal desuden sikre, at:
- Bogførte transaktioner bevares, så de ikke kan ændres, tilbagedateres eller slettes
- Alle bogførte transaktioner opbevares i et struktureret og maskinlæsbart format i hele opbevaringsperioden. Et eksempel er SAF-T- formatet
- Alle bilag opbevares i et læsbart format i hele opbevaringsperioden. Fx e-faktura i deres oprindelige xml-format og leverandørfakturaer modtaget i pdf-format
- Krypterede bogføringsdata til enhver tid kan dekrypteres til et struktureret og maskinlæsbart format
- Krypterede bilag til enhver tid kan dekrypteres til et læsbart format.
I henhold til bogføringsloven og bekendtgørelse om krav til digitale standard bogføringssystemer skal udbyder sikre, at slutkunden og dennes bogførte transaktioner og bilag entydigt kan fremsøges ved forespørgsel fra offentlige myndigheder eller på anmodning fra en kurator i forbindelse med konkurs. Inden for en frist på 4 uger skal udbyder udlevere alt bogføringsmateriale, som myndigheder eller kurator anmoder om, for en given periode inden for de seneste 5 år. Udbyderen må ikke opkræve betaling herfor.
Ovenstående gælder også i forhold til slutkunden, i det tilfælde at en udbyder vælger af afmelde sit bogføringssystem hos Erhvervsstyrelsen. Når en udbyder afmelder sit bogføringssystem, har udbyderen pligt til at informere alle kunder og slutkunder af systemet herom. I denne information skal udbyderen tilbyde slutkunden gratis at få en kopi af alle bogførte transaktioner og digitale bilag.
Hvis myndighederne eller en kurator anmoder udbyderen om at foretage sortering eller anden bearbejdning af regnskabsmaterialet, herunder udarbejdelse af særlige udtræk eller analyser, kan udbyderen opkræve betaling for dette arbejde.
Efter ophør af et kundeforhold er udbyderen forpligtet til at gemme en kopi af slutkundens transaktioner, digitale bilag og anden regnskabsmateriale, som måtte være gemt i bogføringssystemet, i 5 år. Denne service må udbyderen ikke tage betaling for.
Eksempel 1: Udlevering af transaktioner og bilag til myndigheder for en givet periode
Erhvervsstyrelsen anmoder udbyder om at stille bogførte transaktioner og bilag for en bestemt slutkunde til rådighed for perioden den 1. januar 2025 til den 31. december 2025. Myndigheden har forgæves forsøgt at indhente oplysningerne hos slutkunden selv. Udbyder har herefter 4 uger fra anmodningstidspunktet til at stille oplysningerne til rådighed. Dette må der ikke tages betaling for.
Eksempel 2: Udlevering af specielle udvalgte transaktioner og bilag til myndigheder
En myndighed anmoder udbyder om at fremsøge alle bogførte transaktioner vedrørende en bestemt leverandør på tværs af flere regnskabsår. Da dette går ud over en simpel tidsmæssig afgrænsning, skal myndigheden dække de omkostninger, udbyder har i forbindelse med at fremsøge og udlevere oplysningerne.
Kapitel
5
Krav til IT-sikkerhed og sikkerhedskopiering
5
Udbyder af et registreret bogføringssystem skal til enhver tid gennemføre passende tekniske og organisatoriske IT-sikkerhedsforanstaltninger med henblik på, at systemet til enhver tid opretholder et højt IT-sikkerhedsniveau i forhold til de funktioner, som systemet skal understøtte efter bekendtgørelsen om krav til digitale standard bogføringssystemer.
Formålet med kravene er at sikre, at slutkundernes regnskabsmateriale beskyttes mod tab, uautoriserede ændringer og uautoriseret adgang, samt at data kan genskabes efter driftsforstyrrelser eller sikkerhedshændelser.
Udbyderne kan vælge at benytte ekstern hjælp til at beskrive og kontrollere IT-sikkerheden i deres systemer. Dette kan ske ved, at udbyderne beder deres revisor eller anden tredjepart om at udarbejde en erklæring om IT-sikkerheden i deres systemer i form af en ISAE 3402 erklæring, en ISAE 3000 erklæring for bogføringssystemet eller en ISO 27001 standard. Udbyderne kan også vælge selv at udarbejde en detaljeret beskrivelse af deres procedure m.m. for IT-sikkerheden i deres systemer.
Kravene til IT-sikkerhed beskrives nedenfor.
5.1. Generelle krav til IT-sikkerhed
Udbyder af et registreret bogføringssystem skal gennemføre en risikovurdering med henblik på at fastsætte passende IT-sikkerhedsforanstaltninger for systemet, for det regnskabsmateriale som kunder opbevarer i systemet, og for udbyders sikkerhedskopi af disse data.
Udbyderen skal løbende opdatere risikovurderingen ved ændringer i trusselsbilledet, og der skal til enhver tid forelægge et skriftligt dokument, som beskriver risikovurderingen og de gældende sikkerhedsprocedurer, der vedrører det registrerede bogføringssystem.
Risikovurderingen skal omfatte risikoen for tab af tilgængelighed, autenticitet, integritet og fortrolighed i systemet.
- Ved tilgængelighed forstås, at systemet og data (transaktioner, bilag og andet regnskabsmateriale, som er gemt i systemet) er tilgængelige, når slutkunden har behov for det
- Ved autenticitet forstås, at data stammer fra den angivne kilde og ikke er blevet forfalsket
- Ved integritet forstås, at data er korrekte og ikke er blevet ændret uautoriseret
- Ved fortrolighed forstås, at data ikke er tilgængelige for uvedkommende.
Risikovurderingen skal også omfatte eventuelle tredjeparter, der indgår i systemets drift, fx hvis der benyttes en underleverandør til enkelte funktioner eller en cloududbyder til opbevaring af sikkerhedskopier.
Ved behandling af persondata skal du som udbyder indgå en databehandleraftale, der opfylder kravene i databeskyttelsesforordningens artikel 28, stk. 3, inden etablering af kundeforholdet.
Som udbyder kan du vælge at få en tredjepart til at udarbejde risikovurderingen på baggrund af en certificering efter ISO/IEC 27001 eller en revisorerklæring efter ISAE 3000 eller 3402. Du kan også vælge at udarbejde den selv.
5.2. Minimumskrav til IT-sikkerhed
I bekendtgørelse om krav til digitale standard bogføringssystemer fremgår det, at passende tekniske og organisatoriske IT-sikkerhedsforanstaltninger som minimum skal omfatte følgende områder:
- Netværkssikkerhed
- Adgangsstyring
- Leverandørstyring
- Backup
- Logning
- Beredskab og reetablering
- Databeskyttelse.
Det er op til udbyderen at fastsætte de konkrete foranstaltninger inden for hvert område, baseret på den udarbejdede risikovurdering. Der er således ikke fastsat specifikke tekniske krav til de enkelte områder, men foranstaltningerne skal samlet set sikre et højt IT-sikkerhedsniveau i systemet.
5.3. Sikkerhedskopi
Registrerede bogføringssystemer skal automatisk og mindst ugentligt tage en fuldstændig sikkerhedskopi af alle slutkundens bogførte transaktioner og bilag. Derudover skal systemet mindst dagligt tage en sikkerhedskopi af de data, der er ændret siden sidste sikkerhedskopi — en såkaldt inkrementel sikkerhedskopi. Dette krav gælder både for cloudbaserede løsninger og hybride løsninger.
Begge typer sikkerhedskopier skal opbevares hos udbyder eller hos en tredjepart, under passende tekniske og organisatoriske IT-sikkerhedsforanstaltninger. Hvis udbyder vælger at benytte en tredjepart til opbevaring af bogførte transaktioner, bilag eller sikkerhedskopier, er udbyder fortsat ansvarlig for, at kravene i bekendtgørelsen overholdes. Udbyderen skal derfor ved aftale eller på anden passende måde sikre, at tredjeparten også gennemfører passende tekniske og organisatoriske IT-sikkerhedsforanstaltninger.
Derudover gælder et geografisk krav. Udbyderen skal sikre, at mindst dén seneste fulde sikkerhedskopi og de efterfølgende inkrementelle sikkerhedskopier til enhver tid opbevares på en server, der fysisk er placeret i et EU- eller EØS-land.
5.4. Databrud og andre brud på IT-sikkerheden
Udbydere af registrerede bogføringssystemer har pligt til at anmelde eventuelle databrud og anden brud på IT-sikkerheden i henhold til gældende lovgivning til Datatilsynet.
Anmeldelserne skal ske uden unødig forsinkelse og om muligt senest 72 timer, efter at bruddet er opdaget.
Kapitel
6
Krav til automatisering og digitalisering
6
Et af de overordnede formål med bogføringsloven er at understøtte en øget digitalisering og automatisering af slutkundernes bogføring, indrapportering til myndigheder samt dataimport og -eksport fx i form af e-faktura og bankintegration. Ved at automatisere rutineopgaver og skabe sammenhæng mellem slutkundens forskellige digitale arbejdsgange bidrager bogføringssystemet til, at brugerne reducerer tidsforbruget, datakvaliteten forbedres og risikoen for fejl mindskes. Slutkunderne får dermed mere tid til at udvikle deres virksomhed.
Udover de automatiseringer, som udbyderne af registrerede bogføringssystemer integrerer internt i deres systemer, skal udbyderne også have fokus på, hvordan de i deres bogføringssystem kan udnytte de muligheder for digitalisering, som findes gennem åbne standarder, integrationer med andre systemer og automatiske dataudvekslinger. Dette kan fx gøres ved at kombinere automatisering med standardiserede dataudvekslinger, hvor bogføringssystemet understøtter en lang række forretningsprocesser uden, at de samme oplysninger skal registreres flere gange.
Automatisering betyder ikke nødvendigvis, at alle opgaver udføres automatisk. Formålet er derimod at lade systemet udføre de rutineprægede opgaver, så brugeren i højere grad kan fokusere på kontrol, vurdering og økonomistyring. Ligeledes skal en bruger altid godkende en bogføring. Dette kan fx ske ved, at en bruger bogfører bogføringskladde, som er indlæst automatisk, eller en bruger godkender en faktura. Husk at hvis et registreret bogføringssystem automatisk bogfører transaktioner uden en brugers accept, fx ved brug af en AI-agent, bliver udbyderen ligestillet med virksomheder, der udfører bogføring for andre virksomheder, og dermed ansvarlig for bogføringen.
6.1. E-faktura via Nemhandel (OIOUBL og Peppol BIS)
Definitionen af e-faktura, øvrige e-dokumenter og Nemhandel er beskrevet i kapitel 3.3 og 3.4. Dette afsnit beskriver de funktionelle krav, som bogføringssystemet skal understøtte.
Systemet skal understøtte automatisk fremsendelse og modtagelse af e-faktura, e-kreditnota og relevante svardokumenter, i Nemhandel OIOUBL og Peppol BIS-format. Svardokumenterne indeholder kundens bekræftelse eller afvisning af det krav, e-fakturaen indeholder. Konkret skal systemet sikre, at kunden kan sende og modtage elektroniske fakturaer og kreditnotaer, i både Nemhandel OIOUBL Faktura og Peppol BIS Invoice.
Udbyder kan enten selv implementere e-faktureringsfunktionaliteten direkte i systemet eller bruge en tredjepartsleverandør. Uanset om e-faktureringsfunktionaliteten leveres af en underleverandør, er det fortsat udbyder, som er ansvarlig for, at de e-dokumenter, som systemet afsender, altid er i overensstemmelse med de af Erhvervsstyrelsen fastsatte relevante tekniske og semantiske specifikationer.
Se nærmere om implementering på Nemhandels hjemmeside, OIOUBL 2.1 specifikationen, Peppol BIS 3 Faktura specifikationen.
Systemet skal kunne sende til alle nedenstående typer af modtageradresser:
- CVR-nummer: 8-cifret tal (12345678)
- P-nummer: 10-cifret tal (1234567890)
- SE-nummer: 8-cifret tal, med et foranstillet DK (DK12345678). De 8 cifre vil ofte, men ikke altid, være identiske med virksomhedens CVR-nummer.
- GLN-nummer (tidligere EAN-nummer): 13-cifret tal (1234567890123)
De forskellige typer af modtageradresser har forskellige identifikations-koder (schemeID) i e-fakturaen. Systemet skal være i stand til at angive de korrekte identifikationskoder for alle fire typer af modtageradresse.
- Læs om implementering på Nemhandels hjemmeside
- Gå til OIOUBL 2.1 specifikationen på oioubl.dk
- Se dokumentation til Peppol BIS 3 Faktura specifikationen
6.2. Bankafstemning
Bogføringssystemet skal understøtte mulighed for at afstemme slutkundens bogføring med transaktionerne på slutkundens bankkonto eller bankkonti. Dette kan ske på én af følgende måder:
- Brugeren kan importere en CSV-fil med banktransaktioner til bogføringssystemet
- Bogføringssystemet henter automatisk banktransaktioner via integration til slutkundens bank, eller
- Bogføringssystemet henter automatisk banktransaktioner via PSD2-services.
Uanset hvilken løsning, dit system understøtter, skal systemet desuden sikre, at slutkundens bankkonto eller bankkonti alle er repræsenteret i kontoplanen og kan afstemmes med de indlæste banktransaktioner. Bankafstemningen skal tydeligt vise hvilke banktransaktioner, som måtte mangle at blive bogført i systemet samt eventuelle fejltransaktioner eller bogføringer af betalinger, som endnu ikke er udført på bankkontoen i banken.
Det anbefales, at udbyder af registrerede bogføringssystemer indtænker en høj grad af integration og yderligere automatisering mellem deres system og bankerne. Dette kan fx være automatisk overførsel af betalingsoplysninger ved ind- og udbetaler til bogføringskladder i systemet. Dette kan også gøres via PSD2-services eller via en automatisk integration til slutkundens bank.
I Danmark varetages pengeinstitutternes IT af følgende virksomheder: BEC, Bankdata, SDC, Nordea og Danske Bank. Nordea og Danske Bank udvikler og drifter egne IT-systemer, mens alle øvrige pengeinstitutters IT håndteres af BEC, Bankdata, SDC.
Eksempel 1: En bankafstemning ved brug af en CSV-fil fra slutkundens bank
En slutkunde eksporterer en CSV-fil fra sin netbank, som efterfølgende importeres i bogføringssystemet. Systemet skal kunne indlæse filen og tydeligt vise difference udfor de transaktioner, der endnu ikke er afstemt med bogføringen, så brugeren hurtigt kan identificere og håndtere ikke afstemte transaktioner.
Eksempel 2: En integreret bankafstemning ved brug af en PSD2-service
Systemet benytter PSD2-services, som flere gange dagligt automatisk overfører banktransaktioner fra banken til en bankafstemning i systemet. Ligeledes overføres alle banktransaktioner i takt med, at de bliver bogført til bankafstemningen i systemet.
Bogføringssystemet skal automatisk sammenholde transaktionerne fra banken med de bogførte transaktioner og tydeligt vise hvilke banktransaktioner, som måtte mangle at blive bogført i systemet samt eventuelle bogførte fejltransaktioner eller bogføringer af betalinger, som endnu ikke er udført på bankkontoen i banken.
6.3. Den fælles offentlige standardkontoplan og momskoder
Definition og baggrund for den fælles offentlige standardkontoplan er beskrevet i kapitel 3.6.
Systemet skal understøtte mulighed for brug af den fælles offentlige standardkontoplan. Dette kan ske på minimum én af følgende måder:
- Slutkunden benytter den offentlige standardkontoplan direkte i bogføringssystemet
- Bogføringssystemets standardkontoplaner er mappet til den offentlige standardkontoplan, eller
- Bogføringssystemet stiller et værktøj til rådighed, som gør det muligt for slutkunden på en enkel måde at mappe egen kontoplan til den fælles offentlige standardkontoplan.
Uanset hvilken af de tre muligheder, udbydere vælger i deres systemer, skal alle konti i den fælles offentlige standardkontoplan præsenteres for og kunne anvendes af systemets slutkunder.
Udover standardkontoplanen skal udbyder også gøre det muligt for slutkunden på en enkel måde at benytte alle de af Skattestyrelsens fastsatte momskoder. Udbyderen kan her vælge at oprette alle standardmomskoderne direkte i systemet, eller at de momskoder, der er oprettet i systemet, kan mappes til Skattestyrelsens momskoder. Ligesom ved standardkontoplanen skal slutkunder præsenteres for og kunne anvende alle momskoder.
6.4. Bogføringsguide og konteringsvejledning
Bogføringssystemet skal understøtte korrekt bogføring gennem en bogføringsguide eller konteringsvejledning. Dette kan ske på minimum én af følgende måder:
- Der er indarbejdet en bogføringsguide i bogføringssystemet, der hjælper brugeren med at kontere, vælge momskode og bogføre korrekt og fuldstændigt, eller
- Bogføringssystemet indeholder en konteringsvejledning eller linker til en konteringsvejledning hos en tredjepart, som ligedan hjælper brugeren til en korrekt kontering, brug af momskoder og en fuldstændig bogføring eller
- Bogføringssystemet understøtter, at brugerne selv kan indtaste en konteringsvejledning for den enkelte konto og momskode.
Eksempel 1: Indbygget konteringsvejledning
Systemet indeholder en indbygget konteringsvejledning, der guider brugeren gennem bogføringen af en købsfaktura - herunder valg af den korrekte konto og momskode, vedhæftning af digitalt bilag samt sikring af, at alle relevante felter udfyldes. Dette hjælper brugeren med at undgå fejlkonteringer og sikrer dermed en korrekt, fuldstændig og ensartet bogføring.
6.5. Deling af bogføringsdata
Definitionen og beskrivelsen af SAF-T findes i kapitel 3.5. Dette afsnit beskriver alene de funktionelle krav til deling af bogføringsdata.
Konkret skal systemet:
- Gøre det muligt at generere en standard SAF-T-fil ud fra Erhvervsstyrelsens anvisninger
- Kunne eksportere en standard SAF-T-fil, som kan indlæses i andre registrerede bogføringssystemer
- Kunne eksportere alle digitale bilag i et standardformat, fx e-faktura i deres oprindelige XML-format og pdf-format med tydelig angivelse af transaktionsID og bilagsnummer, så disse nemt kan tilknyttes transaktionerne i SAF-T filen
- Kunne importere de oplysninger, der indgår i en standard SAF-T-fil og de tilhørende bilag, så disse er tilgængelige for slutkunden i dit bogføringssystem.
Eksempel 1: Eksport af transaktioner og bilag ved slutkundes skift til andet registreret bogføringssystem
En slutkunde skifter fra et bogføringssystem til et andet. Afgivende system skal kunne eksportere slutkundens bogføringsdata i det af Erhvervsstyrelsen fastsatte SAF-T-format, så data kan indlæses i et andet registreret bogføringssystem. Ligeledes skal afsendende system kunne eksportere alle bilag, som er gemt digitalt i bogføringssystemet. E-fakturaer og andre e-dokumenter kan eksporteres i deres oprindelige XML-format og øvrige bilag kan eksporteres i pdf-format.
Alle bilag skal være med tydelig angivelse af bilagsnummer og transaktionsID, så de kan linkes direkte til transaktionerne i SAF-T-filen ved indlæsning af transaktioner og bilag i et andet registreret bogføringssystem.
6.6. Indberetning af årsrapport og moms
Systemet skal understøtte automatisk indberetning af årsrapport og moms.
Konkret skal et registret bogføringssystemet kunne:
- Danne en CSV- eller SAF-T-fil med slutkundens regnskabsdata til Regnskab Basis, eller
- Danne slutkundens årsrapport i iXBRL-format til Regnskab Special, og
- Understøtte indberetning af moms via Skattestyrelsens moms-API direkte fra systemet.
Da bogføringsloven kræver, at slutkunder afstemmer deres bogføring før indberetning til de offentlige myndigheder, anbefales det, at de registrerede bogføringssystemer indeholder en kontrolmulighed af momsangivelsen. En sådan kontrol vil give slutkunden mulighed for at tjekke tallene som fremgår af momsangivelsen og rettet bogføringen, hvis der er fejl, før den endelige indberetning til Skattestyrelsen foretages.
Ved momsindberetningen er det vigtigt, at de registrerede bogføringssystemer understøtter både bogføringsloven og momsloven, samt guider og hjælper slutkunderne med at overholde reglerne i lovgivningen. Dette kan fx gøres ved at systemet:
- Benytter tvungen brug af momskoder på de transaktioner, hvor der skal pålægges eller fratrækkes moms, og dermed ingen direkte bogføring på momskontiene
- Tydeligt viser de perioder, der tidligere er indberettet
- Gør det nemt at vælge de perioder, som det er muligt at indberette for
- Henviser til bogføringskladder, hvis der er poster i kladder inden for den valgte periode, som endnu ikke er bogført. Lovgivningen kræver, at alle transaktioner for perioden skal være bogført før indberetning
- Kun indberetter transaktioner, som er bogført
- Giver mulighed for en automatisk efterangivelse, der opfylder reglerne for efterangivelser, hvis slutkunden får behov for at foretage rettelser til tidligere indsendte momsperioder
- Automatisk bogfører momsindberetninger med transaktionsdato som den sidste dag i perioden, der indberettes for
- Foreslår brugeren at lukke de regnskabsperioder, der er indberettet moms for.
Eksempel 1: Kontrol af momsangivelsen
Ligesom en afstemning af slutkundernes bankkonti, kan det registrerede bogføringssystem også hjælpe brugere med at kontrollere bogføringen, som ligger til grund for deres periodiske momsangivelse.
Dette gøres med en rapport, som sandsynliggør, at momsen er bogført korrekt. Rapporten indeholder alle de finanskonti, hvorpå der er bogført og hvor der på mindst én transaktion er tilknyttet en momskode. Ud for hver finanskonto står værdien af de transaktioner, som er bogført på kontoen i perioden, hvor meget der er bogført i moms, hvor meget momsen beregnet vil være, hvis værdien af transaktionerne på finanskontoen ganges med momssatsen, og til sidst en kolonne, hvor den faktiske bogførte moms fratrækkes den beregnede moms pr. finanskonto.
Rapporten er ikke en 100 % afstemning som bankafstemningen, men indholdet i rapporten sandsynliggør bogføringen af momsen, idet rapporten viser, hvilke finanskonti hvor det bogførte momsbeløb passer med det beregnede momsbeløb, og hvilke finanskonti, hvor dette ikke stemmer. Brugeren vil nu have mulighed for at tjekke, om bogføringerne er korrekte, før momsangivelsen indberettes til Skattestyrelsen.
Brugeren bør gøres opmærksom på, at rapporten er en sandsynliggørelse af tallene som fremgår af momsangivelsen, og at brugeren kan have lavet bogføringsfejl, som ikke fremgår tydeligt af rapporten, fx hvis brugeren har benyttet en forkert finanskonto eller momskode.
Eksempel 2: Afstemning af momskontiene i balancen
Ligesom den periodiske momsopgørelse skal kontrolleres, bør også finanskontiene, hvorpå momsen løbende bogføres, periodisk afstemmes (finanskonti for udgående moms, indgående moms, momsafregning mv.). Her kan afstemningen ske ved, at bogføringen pr. periode sammenholdes med de indrapporterede momsangivelser, som slutkunden via bogføringssystemet automatisk har indberettet til Skattestyrelsen. Eventuelle uoverensstemmelser kan vises ved de transaktioner, som mangler at blive medtaget i momsangivelsen. Differencerne vil typisk være transaktioner, der er bogført efter, at momsangivelsen for den pågældende periode er indberettet til Skattestyrelsen.
Hvis der er fejl eller mangler i tidligere momsindberetninger, skal dette indberettes særskilt ved brug af en efterangivelse. Se mere om dette i nedenstående eksempel 4: Korrektioner af tidligere indberettede momsperioder.
Eksempel 3: Automatisk momsindberetning
En automatisk momsindberetning i et registreret bogføringssystem skal ud fra bogføringen automatisk kunne opstille en momsangivelse og indberette denne til Skattestyrelsen på foranledning fra en bruger.
Fx et registreret bogføringssystem har en funktion, hvor en bruger kan vælge en momsperiode, ud fra en liste af mulige momsperioder. Herefter kan brugeren vælge om de ønsker at kontrollere momsen (ovenstående eksempel 1), før brugeren accepterer momsangivelsen, og systemet automatisk indberetter momsangivelsen til Skattestyrelsen.
Efter at systemet automatisk har indsendt momsangivelsen til Skattestyrelsen bogfører systemet automatisk indberetningen. Da der altid skal være en bruger, som godkender den indberettede momsangivelse, er det den specifikke bruger, som har godkendt momsangivelsen, der skal tilknyttes som bruger ved bogføringen. Ligeledes bør momsrapporten (kontrollen eksempel 1), hvis denne er brugt, og en kopi af momsangivelsen vedhæftes transaktionen, så kontrol- og transaktionssporet opretholdes.
Eksempel 4: Korrektioner af tidligere indberettede momsperioder i form af en efterangivelse
Hvis en bruger opdager, at der er en fejl eller mangel i tidligere periodes bogførte transaktioner, skal det være muligt at gå tilbage til tidligere perioder og korrigere eller tilføje de transaktioner, som må mangle. Dog må bruger aldrig korrigere eller tilføje transaktioner i tidligere års transaktioner, hvis det pågældende årsregnskab er indrapporteret til de offentlige myndigheder, medmindre at denne indrapportering til de offentlige myndigheder foretages på ny. For at kunne korrigere eventuelle transaktioner fra tidligere periode inden for et ikke afsluttet årsregnskab, skal det være muligt for slutkunden at genåbne lukkede perioder.
Hvis nogle af disse korrektioner eller tilføjelser indeholder moms, skal slutkunden jævnfør Skattestyrelsens regler foretage en efterangivelse af momsen for den givne periode. I lighed med en almindelig momsindberetning vil det være en stor hjælp for slutkunder, hvis de registrerede bogføringssystemer også indeholder en funktion til opstilling af efterangivelsen samt understøtter indberetningen af denne.
Når en ordinær momsangivelse allerede er godkendt af slutkunden, og slutkunden efterfølgende foretager en efterangivelse, for samme periode, via Moms-API'et i deres registrerede bogføringssystem, vil den nye angivelse ikke blive afvist hos Skattestyrelsen. I stedet konverteres den automatisk til en efterangivelse. Dette muliggør rettelser eller opdateringer af tidligere godkendte momsangivelser uden manuel håndtering.
Det er ikke en stor forskel på at foretage en ordinær og en efterangivelse via API’et hos Skattestyrelsen, og de fungerer stort set ens. Som udbyder kan du her se GitHub’et som beskriver en efterangivelse via API’et.
Bemærk Skattestyrelsens nye adviskoder:
- 5001: Dette er en foreløbig ordinær angivelse
- 5002: Dette er en foreløbig efterangivelse.
Hvis en angivelse er godkendt senest kl. 16:00, vil det blive færdiggjort samme dag.
Eksempel 5: Indberetning af årsrapport til Erhvervsstyrelsen
En slutkunde skal indberette sin årsrapport til Erhvervsstyrelsen. Dit system skal kunne danne en fil i det korrekte format - enten en CSV- eller SAF-T-fil til Regnskab Basis eller iXBRL til Regnskab Special - så slutkunden kan indberette direkte fra bogføringssystemet uden nogen form for manuel bearbejdning af data.
6.7. Tilmeldingsfunktion til Nemhandelsregistret
Definitionen af Nemhandelsregistret og dets formål er beskrevet i kapitel 3.4.
Dit system skal informere både eksisterende og nye slutkunder om muligheden for at blive registreret i Nemhandelsregistret. Derudover skal systemet understøtte tilmelding til Nemhandelsregistret. Brugeren af dit system skal kunne give samtykke til registreringen direkte i systemet, hvorefter systemet skal kunne gennemføre registreringen efter de til enhver tid gældende standarder og krav i Nemhandel for kunden.
Pr. den 1. marts 2027 ændres dette krav til, at du som udbyder automatisk, skal tilmelde alle slutkunder, der benytter dit system, til Nemhandelsregistret.
Læs om Nemhandel mv. i kapitel 3.3 og 3.4
Kapitel
7
Løbende forpligtelser for udbydere af registrerede bogføringssystemer
7
Når et digitalt standard bogføringssystem er registreret hos Erhvervsstyrelsen, skal udbyderen løbende sikre, at systemet fortsat lever op til bogføringslovens og bekendtgørelsens krav. Dette kapitel beskriver en række forhold, som udbyderen skal være opmærksom på i forbindelse med den fortsatte udvikling, drift og vedligeholdelse af systemet.
7.1. Løbende vedligeholdelse af bogføringssystemet
Udbyderen skal løbende vurdere, om tilpasninger og nye versioner af bogføringssystemet og eventuelle tredjeparts moduler, som indgår i det registreret bogføringssystem, fortsat opfylder kravene i bogføringsloven og bekendtgørelsen om krav til digitale standard bogføringssystemer, samt at registreringsgrundlaget fortsat er opfyldt.
7.2. Ansvar ved brug af tredjepartsleverandører
Mange registrerede bogføringssystemer benytter tredjepartsleverandører til fx opbevaring af data i en cloud løsning, e-fakturering, sikkerhedskopiering eller andre tekniske funktioner.
Anvendelse af tredjepartsleverandører ændrer ikke udbyderens ansvar for, at bogføringssystemet fortsat opfylder kravene i bogføringsloven og bekendtgørelsen. Udbyderen skal derfor løbende sikre, at væsentlige underleverandører fortsat lever op til de aftalte krav.
7.3. Ansvar for at implementere nye lovpligtige tekniske krav
De tekniske krav til registrerede bogføringssystemer ændres og fastsættes administrativt i bekendtgørelser til bogføringsloven med henblik på, at systemerne løbende udvikles i takt med den teknologiske og markedsmæssige udvikling.
Udbyderne er forpligtet til løbende at holde sig opdateret i forhold til ændringer til nye og ændrede tekniske krav i bekendtgørelserne, samt hvornår disse træder i kraft og dermed skal være implementerede i systemerne. Dette er fx udviklingen i de standarder og tekniske specifikationer, som bogføringssystemet understøtter såsom SAF-T, e-faktura formater og Nemhandel.
Udbydere af registrerede bogføringssystemer er forpligtet til at implementere alle nye og ændrede tekniske krav i deres bogføringssystemer. Udbydere kan vælge at tegne abonnement på nyheder på erhvervsstyrelsens hjemmeside, og dermed løbende blive informeret om ændringer i bekendtgørelserne.
7.4. Information til kunderne
Det anbefales, at udbyderen tydeligt orienterer slutkunderne om væsentlige ændringer i deres bogføringssystemer, særligt hvis ændringerne påvirker funktioner, som følger af bogføringsloven eller bekendtgørelsen.
Ligeledes skal registreringsnummeret (FOB-nummeret fra Erhvervsstyrelsen) for bogføringssystemet altid fremgå tydeligt ved markedsføring og salg af systemet.
7.5. Dokumentation
Det anbefales, at udbyderen løbende vedligeholder dokumentation for, hvordan bogføringssystemet opfylder kravene i bogføringsloven og bekendtgørelsen.
Dokumentationen kan blandt andet omfatte:
- Systemets funktionelle krav
- Kontrolspor og transaktionsspor
- Sikkerhedskopiering
- IT-sikkerhedsforanstaltninger og
- Eksport og import af bogføringsdata.
En opdateret dokumentation vil kunne lette dialogen med Erhvervsstyrelsen ved ændringer i systemet eller i forbindelse med kontrol.
7.6. Ejerskifte, overdragelse eller ændring af navn
Hvis en udbyder overdrager rettigheden til sit registrerede bogføringssystem ved salg eller på anden vis overflytter ejerskabet af et registreret bogføringssystem til en anden virksomhed, skal udbyderen, som sælger eller overdrager systemet, anmelde dette til Erhvervsstyrelsen.
Ligeledes skal navneskifte på udbyderens virksomhed eller bogføringssystem anmeldes til Erhvervsstyrelsen.
7.7. Ophør af systemet eller udbyder
Hvis en udbyder går konkurs, et registreret bogføringssystem ophører, overdrages til en anden udbyder eller på anden måde ikke længere udbydes, skal udbyderen udarbejde en plan for, hvordan slutkundernes bogføringsdata fortsat kan opbevares og udleveres i overensstemmelse med bogføringslovens regler.
Udbydere af registrerede bogføringssystemer skal desuden allerede ved udviklingen af systemet udarbejde en plan for, hvordan slutkunders transaktioner og øvrige bogføringsdata kan eksporteres og overdrages til et andet bogføringssystem uden unødige hindringer, hvis slutkunden ønsker at skifte til andet bogføringssystem, udbyderen går konkurs, systemet ophører, eller udbyderen vælger at afmelde deres system hos Erhvervsstyrelsen.
7.8. Udbyderens ansvar kontra slutkundens ansvar
Det er udbyderens ansvar, at udbyderen og dennes system overholder alle krav i bekendtgørelse om krav til digitale standard bogføringssystemer samt § 19 til og med § 21 i bogføringsloven.
Det er slutkundens ansvar at opfylde bogføringslovens krav til korrekt bogføring, brug af et digitalt bogføringssystem samt sikring af regnskabsmateriale, som ikke er gemt digitalt i bogføringssystemet.
7.9. Nye krav som træder i kraft den 1. januar og den 1. marts 2027 samt den 1. januar 2028
Fra den 1. januar 2027 træder en række nye krav til registrerede bogføringssystemer i kraft. Kravene har til formål at øge automatiseringen af slutkundernes administrative processer, styrke anvendelsen af e-faktura, sikre mulighed for deling af data samt forbedre IT-sikkerheden og datakvaliteten.
Nedenstående oversigt viser de nye krav og henviser til de afsnit i vejledningen, hvor kravene er beskrevet nærmere.
| Nye krav fra den 1. januar 2027 | |
|---|---|
| Understøttelse af SAF-T version 2.1 | Kapitel 3.5 og 6.5 |
| Nye krav fra den 1. marts 2027 | |
|---|---|
| Låse felterne hvori slutkundens stamdata fremgår | Kapitel 4.1 |
| Validering af slutkunders stamdata ved brug af MitID af slutkunder og kunder | Kapitel 4.1 og 6.1 |
| Løbende validering af slutkunders stamdata mod CVR | Kapitel 4.1 og 6.1 |
| Automatisk tilmelding af slutkunder til Nemhandelsregistret | Kapitel 3.3, 3.4, 6.1 og 6.7 |
| Prioriteret visning af e-faktura ved fakturering | Kapitel 3.3 og 6.1 |
| Nye krav fra den 1. januar 2028 | |
|---|---|
| Indføre krav om MitID validering ved ændring i slutkundens supplerende stamdata | Kapitel 3.5 og 6.5 |
Kapitel
8
Sådan registrerer du et bogføringssystem hos Erhvervsstyrelsen
8
For at et digitalt standard bogføringssystem lovligt kan markedsføres som et registreret bogføringssystem i Danmark, skal systemet registreres hos Erhvervsstyrelsen.
Dette kapitel beskriver anmeldelsesprocessen og giver et overblik over de oplysninger og den dokumentation, som udbyderen skal indsende i forbindelse med anmeldelsen.
8.1. Registreringsprocessen
Som udbyder af et digitalt standard bogføringssystem skal du anmelde dit system til Erhvervsstyrelsen, inden det markedsføres, eller du på anden vis erhverver kunder i Danmark. Registreringen sker digitalt og omfatter både anmeldelse af systemet og Erhvervsstyrelsens efterfølgende kontrol.
Nedenfor beskrives processen trin for trin.
Trin 1: Anmeldelse på Virk
Du anmelder dit bogføringssystem på Virk, hvor du også vedhæfter dokumentation for, at bogføringssystemet opfylder alle krav i bogføringsloven og bekendtgørelsen.
Bogføringssystemet skal anmeldes under et navn, som tydeligt adskiller det fra andre bogføringssystemer.
På Virk under punktet anmeld standard bogføringssystem finder du en udførlig beskrivelse af, hvad det kræver af dokumentation, og hvordan du anmelder dit system til registrering hos Erhvervsstyrelsen.
Sammen med anmeldelsen kan du med fordel give Erhvervsstyrelsen en testbruger eller anden adgang til systemet. Dette kan lette styrelsens gennemgang af anmeldelsen.
Trin 2: Erhvervsstyrelsens gennemgang af din anmeldelse
Når Erhvervsstyrelsen har modtaget anmeldelsen, vurderer styrelsen, om systemet opfylder registreringskravene.
Hvis der mangler oplysninger eller dokumentation, vil Erhvervsstyrelsen kontakte dig. Hvis systemet ikke umiddelbart kan registreres, vil styrelsen indgå i dialog med dig om de forhold, der skal afklares eller ændres, før registreringen kan gennemføres.
- Anmeld standardbogføringssystem på Virk
- Gå til fortegnelsen over registrerede digitale bogføringssystemer
Kapitel
9
Kontrol, reaktioner og straf ved brud på bogføringsloven
9
Som udbyder af et registreret bogføringssystem er du underlagt Erhvervsstyrelsens kontrol med, at bogføringssystemet fortsat opfylder kravene i bogføringsloven og bekendtgørelsen om krav til digitale standard bogføringssystemer.
Erhvervsstyrelsen kan reagere, hvis et bogføringssystem ikke opfylder kravene eller markedsføres uden den nødvendige registrering. Reglerne om kontrol, reaktioner og sletning fremgår af §§ 25-29 i bogføringsloven, mens straffebestemmelserne fremgår af § 12 i bekendtgørelsen.
Ved manglende overholdelse kan Erhvervsstyrelsen blandt andet:
- Gennemføre kontrol
- Anmode om oplysninger
- Give påbud om lovliggørelse
- Forbyde markedsføring
- Slette systemet fra fortegnelsen
- Anmelde forholdet med henblik på bødestraf.
9.1. Kontrol med udbydere
Erhvervsstyrelsen gennemfører en risikobaseret kontrol med, at udbydere af digitale standard bogføringssystemer overholder pligten til at anmelde bogføringssystemer til registrering, og at registrerede bogføringssystemer fortsat opfylder kravene i bogføringsloven og bekendtgørelsen.
Som udbyder har du efter anmodning fra Erhvervsstyrelsen pligt til at give styrelsen de oplysninger, der er nødvendige for at gennemføre kontrollen. Erhvervsstyrelsen kan anvende ekstern bistand i forbindelse med kontrollen.
Når et bogføringssystem er registreret, har du som udbyder pligt til løbende at sikre, at systemet fortsat lever op til kravene i bogføringsloven og bekendtgørelsen. Dette gælder også ved opdateringer og ændringer af bogføringssystemet.
9.2. Reaktioner ved manglende overholdelse
Hvis Erhvervsstyrelsen konstaterer, at et registreret bogføringssystem ikke opfylder kravene i bogføringsloven eller bekendtgørelsen, kan styrelsen give påbud om at bringe forholdene i orden.
- Forbud mod markedsføring. Efterkommer udbyderen ikke et påbud, kan Erhvervsstyrelsen forbyde, at bogføringssystemet markedsføres som et registreret bogføringssystem, indtil påbuddet er efterlevet.
- Sletning fra fortegnelsen. Hvis et registreret bogføringssystem fortsat ikke opfylder kravene, kan Erhvervsstyrelsen slette systemet fra fortegnelsen over registrerede bogføringssystemer. Udbyderen skal herefter informere de slutkunder, kunder og brugere, der anvender systemet om, at systemet ikke længere er registreret.
9.3. Bødestraf
Overtrædelse af bestemmelserne i bekendtgørelse om krav til digitale standard bogføringssystemer kan straffes med bøde. Ligedan kan overtrædelse af kravene til udbydere af digitale standard bogføringssystemer ifølge bogføringsloven straffes med bøde.
Overtrædelse af loven kan fx ske ved, at en udbyder markedsfører et bogføringssystem, uden foregående at have anmeldt systemet til Erhvervsstyrelsen. Ligeledes kan vildledende markedsføring straffes med bøde.
Vildledningen kan fx bestå i, at FOB-nummeret ikke fremgår tydeligt ved marketing og salg, eller at det ikke fremgår tydeligt, at et ikke-registreret bogføringssystem er et ikke-registreret system, og at det derfor kun udbydes til slutkunder, der i følge bogføringsloven ikke har pligt til digital bogføring.
Som udbyder kan du ifalde bødeansvar, hvis du forsætligt eller uagtsomt tilsidesætter bogføringslovens og bekendtgørelsens gældende krav til registrerede bogføringssystemer.
Kapitel
10
Bilag: Gode råd til implementering af automatisering i registrerede digitale standard bogføringssystemer
10
Der er forskellige måder, hvorpå udbydere af registrerede bogføringssystemer kan sikre, at deres bogføringssystem opfylder kravene i bogføringsloven og de tilhørende bekendtgørelser.
I dette kapitel gives forslag til, hvordan udvalgte krav kan implementeres og automatiseres i bogføringssystemer. Kapitlet indeholder desuden forslag til, hvordan funktioner, som ikke er reguleret af bogføringsloven eller tilhørende bekendtgørelser, kan automatiseres med henblik på at understøtte slutkundens administrative processer.
Forslagene er alene vejledende, og det er frivilligt for udbyderne, om de ønsker at anvende dem eller vælger andre løsninger.
10.1. Oprettelse og vedligeholdelse af stamkartoteker og stamdata
Stamdata udgør grundlaget for et velfungerende bogføringssystem. En stor del af de oplysninger, der anvendes i bogføringen, registreres én gang som stamdata og genanvendes derefter automatisk i forbindelse med den daglige bogføring. Jo højere kvalitet stamdataene har, desto større er mulighederne for at automatisere arbejdsgange, reducere risikoen for fejl og sikre en ensartet registrering af slutkundens transaktioner.
Udbydere af registrerede bogføringssystemer bør derfor allerede i designfasen overveje, hvilke oplysninger der kan registreres som stamdata. Det omfatter blandt andet, hvilke felter der er lovpligtige, hvilke felter, som er nødvendige for at kunne udføre forretningsprocesser, og hvilke felter, der kan understøtte automatiseringen i deres system. Desuden bør udbyderen altid have fokus på hvilke af oplysningerne, der kan hentes automatisk fra eksterne registre eller fra tidligere registreringer og transaktioner, som slutkunden har foretaget i systemet.
Selv om bogføringsloven alene stiller krav om et mindre antal felter til registrering af transaktioner, så er der i praksis brug for flere for at kunne foretage registrering af transaktionen. En andel af disse felter kan med fordel være en del af stamdataene. Felter i stamkartoteker som debitor (slutkundens kunder), leverandør, finanskonti m.m. (kontoplan, afdelingskoder m.m.), moms og andre afgiftskoder til fx emballageafgift kan bidrage til automatisering i udførelsen af forretningsprocesser og bogføring af transaktioner hos slutkunden. Det er derfor hensigtsmæssigt at udvide registreringen af stamdata med yderligere oplysninger, som understøtter slutkundens forretningsprocesser og økonomistyring.
Korrekt og fuldstændig registrering af stamdata bidrager ikke alene til, at bogføringssystemet opfylder bogføringslovens krav. Det reducerer også administrative byrder for brugerne, fordi de samme oplysninger ikke skal indtastes flere gange, og fordi risikoen for tastefejl reduceres væsentligt.
Ved udvikling af bogføringssystemer kan det derfor være en fordel at arbejde ud fra følgende principper:
- Stamdata registreres én gang og genbruges automatisk
- Oplysninger hentes automatisk fra offentlige registre og leverandører, hvor det er muligt
- Brugeren skal kun indtaste oplysninger, som systemet ikke selv kan fremskaffe
- Obligatoriske felter kontrolleres automatisk
- Indholdet i felter valideres, så der sikres høj datakvalitet og fuldstændighed
- Data vedligeholdes løbende, så oplysningerne altid er opdaterede
- Udvid med felter, som kan hjælpe med automatisering af slutkundens registreringer i forbindelse med salg, køb og andre forretningsprocesser fx felter til en leveringsadresse
- Transaktionsdata registreres så ensartet som muligt.
Disse principper kan bidrage til administrative byrdelettelser for brugerne, idet bogføringssystemet bliver lettere at anvende og mere automatiseret. Yderligere understøtter principperne overholdelse af bogføringslovens krav om øget automatisering.
Eksempel 1: Automatisk hentning og vedligeholdelse af slutkundens stamdata fra CVR
Bogføringsloven stiller krav om, at slutkundens stamdata, herunder navn, adresse, postnummer, by og eventuelle P-numre, skal hentes direkte fra CVR. Oplysningerne skal desuden løbende opdateres, hvis der sker ændringer i virksomhedens registrering.
Løsningen skal understøtte, at en bruger alene indtaster virksomhedens CVR-nummer, hvorefter bogføringssystemet automatisk henter de oplysninger, som loven kræver, fra CVR. Dette kan ske via en system-til-systemadgang til CVR-data. Løsningen skal også indeholde en funktion, som sikrer, at slutkundens stamdata løbende tjekkes mod CVR og opdateres i bogføringssystemet, hvis oplysningerne ændres i CVR.
Overvej også at oprette felterne virksomhedsform og status i bogføringssystemet, selv om det ikke er krævet af loven.
Automatiske opslag i CVR giver flere fordele:
- Færre tastefejl
- Hurtigere oprettelse af nye slutkunder
- Ensartede stamdata
- Løbende opdaterede oplysninger
- Mindre administrativt arbejde for brugerne.
Eksempel 2: Automatisk hentning og vedligeholdelse af stamdata på slutkundens kunder og leverandører fra CVR
Automatisk opslag og hentning af stamdata fra CVR kan med fordel også anvendes ved oprettelse af slutkundens kunder og leverandører.
I bogføringssystemet kan det med fordel opsættes således, at når en bruger opretter en ny kunde eller leverandør og indtaster virksomhedens CVR-nummer, henter bogføringssystemet automatisk virksomhedens stamdata fra CVR. Brugeren skal herefter kun supplere med de data, som ikke findes i registret, fx kontaktperson, betalingsbetingelser, kunde- eller leverandørgruppe, leveringsadresser, foretrukken konto og konteringstekst og momskode.
Som udbyder kan du hjælpe dine slutkunder med automatisk at hente endnu flere oplysninger end dem, som kan hentes fra CVR, idet det også er muligt at tilgå Nemhandelsregistret, hvorfra det kan ses om nye og eksisterende kunder eller leverandører er registreret i Nemhandelsregistret. Dette vil også være en nyttig oplysning for slutkunden.
Ved automatisk overførsel af stamdata fra CVR og Nemhandelsregistret ved oprettelse af slutkunders kunder og leverandører reduceres både tidsforbruget for brugerne og risikoen for fejltastning.
Løbende synkronisering af stamoplysninger på slutkundens kunder og leverandører med CVR kan desuden sikre, at ændringer i fx virksomhedsnavn, adresse eller virksomhedsstatus automatisk opdateres i bogføringssystemet. Dermed bliver det lettere for slutkunderne at holde deres kunde- og leverandørregistre ajour.
Eksempel 3: Automatisk indlæsning af varekartotek ved brug af Nemhandelsregistret
I lighed med automatisk afsendelse og modtagelse af e-fakturaer er det via Nemhandelsregistret muligt at afsende og modtage et varekartotek, samt sende og modtage opdateringer af varekartoteker automatisk.
Automatisk indlæsning af en eller flere leverandørers varekartoteker kan give mange administrative byrdelettelser for slutkunder, som benytter dit bogføringssystem. Fordele opnås både i forbindelse med oprettelser af varer, lagerstyring, salgsaktiviteter, indkøb og eventuel vedligeholdelse af slutkundens webshop eller hjemmeside, hvor slutkunden præsenterer de varer, som de sælger.
Automatisk indlæsning af et varekartotek giver flere fordele:
- Færre manuelle indtastninger
- Færre tastefejl
- Hurtigere oprettelse af varenumre
- Ensartede stamdata på varekort
- Fuldstændigt varekartotek
- Løbende opdaterede oplysninger på varekort
- Mindre administrativt arbejde for brugerne.
Eksempel 4: Validering af stamdata på feltniveau
Ved at validere indholdet af felter allerede ved første registrering, hvor det er muligt, kan du hjælpe dine slutkunder med at undgå mangler og fejl i oprettelser, minimere indtastning samt oprettelse af dubletter.
Feltvalidering kan fx indeholde:
- Tjek af at det samme CVR-nummer kun kan oprettes én gang som kunde og én gang som leverandør
- Indholdet af felter vælges ud fra lister, hvor dette er muligt, fx betalingsbetingelse, momskode, landekode, postnummer og by
- Krav til obligatorisk udfyldning af felter (debitor/leverandørgruppe, navn, adresse, CVR-nummer (hvis det er en dansk kunde eller leverandør), betalingsbetingelser
- Krav til indholdet i felter fx at der skal være et @ og et punktum i en e-mailadresse, at der kun må være tal i et telefonnummer osv.
- Logikker mellem flere felter. Fx mellem landekode og momskode, eller at i tilfælde, hvor der gives kredit til en kunde, at der skal indtastes kreditmaksimum.
10.2. Automatisering af funktionelle krav og forretningsprocesser
Kapitel 4 gennemgår de funktionelle minimumskrav, som et registreret bogføringssystem skal opfylde. Lovgivningen fastsætter, hvilke funktioner systemet som minimum skal understøtte men ikke, hvordan de enkelte funktioner skal implementeres.
Der kan derfor være flere forskellige tekniske løsninger, som alle opfylder lovens krav. Ved udvikling af bogføringssystemer kan det være en fordel at tænke funktionerne sammen, så de både understøtter bogføringslovens krav og samtidig gør systemet mere brugervenligt og effektivt.
I kapitel 10.1 er der givet forslag til, hvordan oprettelse og vedligeholdelse af stamdata kan automatiseres samt sat fokus på vigtigheden af at indarbejde felter i bogføringssystemerne, som understøtter automatisering af slutkundernes forretningsprocesser. I dette kapitel præsenteres eksempler der vedrører automatisering af transaktionsdata, overholdelse af sammenhængende kontrolspor og digital opbevaring af transaktioner og bilag.
Som ved stamdata, så er kvaliteten af transaktionsdata også af stor betydning. Transaktionsdata anvendes ikke alene til slutkundens bogføring og udarbejdelse af regnskaber, men danner også grundlag for momsangivelser, ledelsesrapportering, økonomistyring, budgetopfølgning og analyser. Mangelfulde eller fejlagtige registreringer kan derfor få konsekvenser langt ud over selve bogføringen.
Selv om bogføringsloven alene stiller krav om et mindre antal af felter til brug ved bogføring af transaktioner, så er der brug for flere i et bogføringssystem for, at det kan understøtte salgs-, købs-, og finansprocessen. Jo flere oplysninger, der kan genereres automatisk fx bilagsnummer og dato, eller hentes fra et eller flere af kartotekerne med stamdata, desto mindre bliver behovet for manuel indtastning, og bogføringssystemet vil bidrage til tidsbesparelse ved registrering af salg, køb, bogføring mv. Dette betyder, at for at sikre højest mulig automatisering i forretningsprocesser og bogføring, skal man ved hvert felt vurdere, om dette kan genereres automatisk.
Salgsprocesser – eksempel 1 til 3
Eksempel 1: Automatisering af udfyldelse af transaktionsdata i forbindelse med salg
Hvis en bruger benytter funktionerne salgstilbud eller salgsordre i dit bogføringssystem, kan du med fordel sørge for, at alle data automatisk kan overføres fra tilbud til ordre/faktura.
Ved oprettelse af en salgsfaktura (eller et salgstilbud eller en salgsordre) bør systemet automatisk foreslå det næstkommende fakturanummer i bilagsrækkefølgen samt dagsdato som transaktionsdato (fakturadato). Herefter skal systemet ud fra slutkundens kundes (debitorens) navn, debitornummer eller CVR-nummer hente debitorens stamdata fra debitorkartoteket. Det skal være muligt for brugeren at rette i nogle af felterne fx betalingsbetingelse og transaktionsdato, men ikke i felterne med debitorens navn og adresse, da denne type stamdata altid bør rettes i debitorkartoteket og gerne via et opslag i CVR.
Oplysningerne på varelinjerne, som indeholder de varer eller services, som sælges, bør hentes fra varekartoteket, fx varebeskrivelser, momskoder og salgspriser. Som udbyder bør du tilstræbe, at dit system bliver så automatiseret, at brugeren kun skal indtaste varenummer og antal.
Systemet bør automatisk beregne forfaldsdatoen, tjekke om kunden har kredit, sammentælle værdien af de indtastede varer, tilføje eventuelle standardlinjer fx et fakturagebyr eller en besked til debitoren, beregne moms, sammentælle værdien af fakturaen både eksklusiv og inklusive moms samt alle andre felter, som kan udledes ud fra de allerede tilføjede felter på salgsfakturaen.
Se mere om krav til specifikke felter i forbindelse med bogføring af transaktioner i kapitel 4.2
Eksempel 2: Automatisering af udligning og bogføring af indbetalinger fra debitorer
Når en slutkunde modtager betalinger fra sine kunder (debitorer), kan en stor del af arbejdet med registrering og udligning af betalingerne automatiseres. Ved integration med slutkundens bank gennem PSD2-services eller tilsvarende bankintegrationer kan bogføringssystemet løbende modtage oplysninger om indbetalinger direkte fra bankkontoen.
Systemet bør automatisk indlæse indbetalinger fra banken i en bogføringskladde, og herefter automatisk sammenholde de modtagne betalinger med slutkundens åbne salgsfakturaer. Sammenholdelsen kan fx ske på baggrund af:
- Fakturanummer
- OCR-linje eller betalingsreference
- Debitor nummer
- Indbetalt beløb
- Betalingsdato.
Når der findes et entydigt match, kan bogføringssystemet automatisk lægge følgende registreringer i bogføringskladden:
- Registrere betalingen
- Udligne den åbne debitorpost
- Bogføre bankposteringen
- Registrere eventuelle kontantrabatter
- Registrere mindre betalingsdifferencer inden for slutkundens fastsatte beløbsgrænser, samt
- Opdatere debitorernes udestående saldo.
Hvis systemet ikke kan finde et entydigt match, skal betalingen ligeledes placeres i bogføringskladden, men nu skal det tydeligt vises, at brugeren manuelt skal tage stilling til den videre kontering af betalingen.
Afslutningsvis skal brugeren, før selve bogføring effektueres, godkende alle registreringerne, som er i bogføringskladden. Det er vigtigt at huske, at en bruger altid skal godkende bogføringen, før denne sker. Alle andre dele af processen må meget gerne automatiseres.
Automatisk udligning af debitorindbetalinger giver flere fordele, blandt andet:
- Færre manuelle bogføringer
- Hurtigere registrering af betalinger
- Færre fejl ved udligning
- Løbende opdatering af debitorernes saldi
- Bedre likviditetsoverblik
- Mindre administrativt arbejde for brugerne.
Eksempel 3: Automatisering af kontoudtog, renter, rykker og inkassoprocedure
Når bogføringssystemet løbende registrerer betalinger og udligner åbne poster, kan en række efterfølgende forretningsprocesser ligeledes automatiseres.
Systemet kan fx automatisk identificere forfaldne fakturaer og igangsætte slutkundens rykkerprocedure. Afhængigt af slutkundens opsætning kan systemet automatisk:
- Udsende kontoudtog
- Beregne og bogføre rykkergebyrer
- Udsende rykkerskrivelser
- Beregne og bogføre morarenter
- Udsende rentenotaer
- Tilbageførsel af udvalgte rykkergebyrer og morarenter
- Indsendelse af debitorudeståender til eksternt inkassobureau
- Registrere den fortsatte opfølgning på debitoren.
Opsætningen af rykkerproceduren kan enten ske pr. debitor, pr. debitorgruppe eller være ens for alle debitorer.
Hvis betalingen fortsat udebliver, kan bogføringssystemet understøtte en digital overførsel af sagen til et inkassobureau eller en anden ekstern samarbejdspartner. Overførslen kan fx ske ved brug af standardiserede e-dokumenter, andre digitale dataudvekslingsformater eller pdf-filer, så oplysningerne ikke skal registreres manuelt flere gange. Det kan anbefales, at udbyderne kontakter nogle inkassobureauer og forespørger, hvilke oplysninger de har brug for til behandling af en inkassosag, samt i hvilket filformat de kan modtage dette.
Automatiseringen af rykkerproceduren sikrer samtidig, at alle relevante transaktioner, renter og gebyrer bogføres korrekt og dokumenteres som en del af slutkundens kontrolspor.
Automatisering af debitoropfølgning giver blandt andet følgende fordele:
- Hurtigere opfølgning på forfaldne fakturaer
- Ensartet behandling af alle debitorer
- Korrekt beregning af renter og gebyrer
- Færre manuelle arbejdsgange
- Forbedret likviditet
- Mindre tab på debitorer
- Mindre administrativt arbejde for brugerne.
Købsprocesser – eksempel 4 og 5
Eksempel 4: Automatisering af udfyldelse af transaktionsdata i forbindelse med køb
En stor del af de oplysninger, som anvendes ved registrering af leverandørfakturaer, kan udfyldes automatisk på baggrund af leverandørens stamdata og de oplysninger, der modtages sammen med fakturaen.
Hvis slutkunden er registreret i Nemhandelsregistret, kan slutkundens leverandører fremsende e-faktura til slutkunden. Der er krav om, at e-faktura automatisk indlæses i registrerede bogføringssystemer. Oplysninger, som kan indlæses automatisk fra e-faktura, kan fx være:
- Leverandørens stamdata
- Fakturanummer
- Fakturadato
- Betalingsfrist
- Betalingsoplysninger
- Varelinjer
- Antal
- Priser
- Rabatter
- Momskoder
- Bilag.
Bogføringssystemet kan samtidig hente supplerende oplysninger fra leverandørkartoteket, herunder:
- Standard finanskonto
- Konteringstekst
- Betalingsbetingelser
- Momskoder
- Dimensionsoplysninger
- Godkendelsesworkflow.
Yderligere vil bogføringssystemet muligvis hente yderligere oplysninger fra varekartoteket fx varegruppe.
På baggrund af disse oplysninger kan systemet automatisk foreslå konteringen af leverandørfakturaen. Brugeren skal herefter alene kontrollere oplysningerne i bogføringskladden og godkende bogføringen.
Hvis slutkunden anvender digitale godkendelsesworkflows, kan systemet automatisk sende fakturaen til den relevante medarbejder eller leder. Når fakturaen er godkendt, kan bogføringen gennemføres automatisk uden yderligere registrering.
Her kan udbyderen vælge, eller give slutkunden mulighed for at vælge, mellem to løsninger:
- Købsfakturaer bogføres, når fakturaen godkendes af den relevante medarbejder eller leder, eller en løsning, eller
- De godkendte fakturaer overføres til en bogføringskladde, hvorefter en bruger i økonomiafdelingen foretager en afsluttende kontrol af kontering, konteringstekst mv. inden denne bruger bogfører bogføringskladden.
Selvom den første løsning er mest automatiseret, må det forventes at flere slutkunder gerne vil have, at det er en regnskabskyndig person, som foretager den endelige godkendelse af kontering og bogføring.
Yderligere vil det være en fordel, hvis der er en standardrapport i bogføringssystemet, som viser købsfakturaer som er modtaget, men endnu ikke er blevet bogført. Herved kan brugere af systemet, hurtigt se om de mangler at godkende eller bogføre købsbilag.
Automatisk behandling af leverandørfakturaer giver blandt andet følgende fordele:
- Færre manuelle indtastninger
- Færre tastefejl
- Hurtigere behandling af leverandørfakturaer
- Ensartet kontering
- Automatiseret godkendelsesproces
- Bedre dokumentation
- Mindre administrativt arbejde for brugerne.
Se mere om krav til specifikke felter i forbindelse med bogføring af transaktioner i kapitel 4.2
Eksempel 5: Automatisering af udbetalinger til leverandør
Når en leverandørfaktura er bogført og godkendt til betaling, kan bogføringssystemet automatisk forberede betalingen og overføre de nødvendige betalingsoplysninger til slutkundens bank. Dette kan, ligesom ved indbetalinger fra debitorer, ske ved integration med slutkundens bank via PSD2-services eller tilsvarende bankintegrationer.
Det skal være muligt i systemet at trække et eller flere betalingsforslag ud fra valgte kriterier, fx forfaldsdato, valuta eller leverandørgruppe. Bogføringssystemet skal meget gerne samtidig automatisk kontrollere, at:
- Leverandørfakturaen er godkendt og bogført
- Betalingsfristen er overholdt
- Eventuelle kreditnotaer fratrækkes
- Betalingen ikke tidligere er gennemført
- Betalingsoplysningerne er fuldstændige.
Brugeren skal herefter gennemgå betalingsforslaget og vælge hvilke købsfakturaer, fratrukket eventuelle købskreditnotaer, som de ønsker at betale. Hvorefter systemet på baggrund af de registrerede transaktionsdata automatisk skal overføre følgende, for de valgte fakturaer, til slutkundens bank:
- Modtagerens navn
- Betalingskonto
- Betalingsidentifikation
- Betalingsdato
- Betalingsbeløb
- Valuta
- Betalingsreference.
Når banken efterfølgende bekræfter betalingen er sket, kan bogføringssystemet automatisk registrere betalingen, udligne kreditorposten og bogføre banktransaktionen.
Automatiseringen af betalinger til slutkundes leverandører giver blandt andet følgende fordele:
- Færre manuelle betalinger
- Færre fejl ved betalinger
- Bedre overholdelse af betalingsfrister
- Færre rykkergebyrer og morarenter
- Automatisk opdatering af kreditorposter
- Bedre likviditetsstyring
- Mindre administrativt arbejde for brugerne.
Datakvalitet og kontrol – eksempel 6 og 7
Eksempel 6: Validering af transaktionsdata på feltniveau
En væsentlig del af kvaliteten af slutkundens bogføring afhænger af, at de registrerede transaktionsdata er korrekte og fuldstændige. Bogføringssystemet kan derfor med fordel validere indholdet af de enkelte felter, inden en transaktion bogføres.
Valideringen kan fx omfatte:
- Krav til udfyldelse af obligatoriske felter
- Hentning af oplysninger fra stamkartotek, hvor dette er muligt
- E-faktura benyttes hvis modtagen er i Nemhandelsregistret
- Valg af indhold af felter ud fra liste (fx leveringsmuligheder)
- Kontrol af indhold i felter (fx kun tal)
- Kontrol af logikker mellem flere felter
- Kontrol af rimeligheden af et antal eller beløb (fx et minimum og et maksimum antal eller, hvis salgsprisen kan ændres, at den enkelte faktura altid giver overskud).
Et bogføringssystem kan med fordel automatisk kontrollere mange sammenhænge mellem de enkelte felter, som indgår i én eller fleres transaktioner. Her er blot fem eksempler på hvad systemet automatisk kan kontrollere at:
- En momskode passer til den valgte finanskonto
- En udenlandsk kunde ikke tildeles en dansk momskode
- Betalingsfristen ligger efter fakturadatoen
- Et bilagsnummer ikke allerede er anvendt
- En leverandør eller kunde ikke bogføres på en spærret konto
- Kunden har kredit.
Hvis en registrering ikke opfylder de fastlagte regler, kan systemet enten forhindre bogføringen eller gøre brugeren opmærksom på forholdet, så denne kan vælge at korrigere registreringen inden bogføring.
Automatiseringen af feltvalidering i forbindelse med transaktionsdata giver blandt andet følgende fordele:
- Højere datakvalitet
- Færre fejlregistreringer
- Mere ensartet bogføring
- Hurtigere registrering
- Lettere overholdelse af bogføringslovens krav
- Mindre behov for efterfølgende rettelser.
Eksempel 7: Sikring af kontrolspor
Et af de grundlæggende krav i bogføringsloven er, at der skal være et sammenhængende kontrolspor mellem virksomhedens transaktioner og den tilhørende dokumentation. Bogføringssystemet skal derfor automatisk etablere og vedligeholde kontrolsporet gennem hele bogføringsprocessen, også hvis dette indeholder rettelser af bogføringsfejl.
Et sammenhængende kontrolspor kan blandt andet omfatte sammenkædning transaktioner og bilag i form af:
- Tilbud
- Salgsordrer
- Salgsfakturaer
- Kreditnotaer
- Leverandørfakturaer
- Betalinger
- Banktransaktioner
- Regnskabsposteringer
- E-dokumenter
- Tilhørende bilag.
Systemet skal for hver enkelt transaktion registrere relevante oplysninger, fx:
- Tidspunkt for registreringen
- Hvilken bruger der har foretaget registreringen
- Eventuelle godkendelser
- Ændringer i transaktionen
- Henvisninger til relaterede dokumenter.
Et godt kontrolspor gør det lettere for både slutkunden, revisor og offentlige myndigheder at følge en transaktion fra det oprindelige bilag til den endelige registrering i regnskabet og omvendt.
Automatiseringen giver blandt andet følgende fordele:
- Bedre sporbarhed
- Lettere revision
- Hurtigere fejlsøgning
- Bedre dokumentation
- Større gennemsigtighed
- Lettere overholdelse af bogføringslovens krav.
Dokumentation og opbevaring – eksempel 8
Eksempel 8: Digital opbevaring af transaktioner og bilag
Bogføringsloven stiller krav om, at regnskabsmateriale, som er skabt eller indlæst i bogføringssystemet, skal opbevares digitalt i den lovpligtige opbevaringsperiode. Bogføringssystemet kan med fordel automatisere en stor del af denne opgave.
Når en transaktion registreres eller et bilag modtages, kan systemet automatisk:
- Knytte bilaget til det relevante transaktionsID og bilagsnummer
- Arkivere bilaget digitalt
- Sikkerhedskopiere regnskabsmaterialet dagligt
- Sikre, at transaktioner og bilag ikke utilsigtet slettes eller ændres
- Gøre transaktioner og bilag søgbare.
Systemet skal automatisk sikre, at bilag og transaktioner opbevares i mindst fem år fra udløbet af det regnskabsår, som materialet vedrører, i overensstemmelse med bogføringslovens regler.
Automatiseringen giver blandt andet følgende fordele:
- Sikker digital opbevaring
- Automatisk overholdelse af opbevaringsperioden
- Hurtig fremsøgning af transaktioner og bilag
- Bedre datasikkerhed
- Færre manuelle arbejdsgange
- Lettere dokumentation ved revision og myndighedskontrol.
10.3. IT-Sikkerhed
Kapitel 5 beskriver de krav til IT-sikkerhed og sikkerhedskopiering, som registrerede bogføringssystemer skal opfylde. Der findes imidlertid flere forskellige løsninger, som udbyder kan vælge, når de skal sikre, at deres system opfylder bogføringslovens krav.
Ved udvikling af bogføringssystemer kan det være en fordel at tænke informationssikkerhed ind allerede fra systemets designfase, så sikkerhed bliver en integreret del af systemets funktionalitet og ikke en efterfølgende tilføjelse.
Formålet med dette afsnit er ikke at beskrive nye krav, men at give eksempler på løsninger, der kan bidrage til en høj informationssikkerhed og samtidig gøre systemet lettere at administrere og vedligeholde.
Et højt sikkerhedsniveau beskytter ikke alene slutkundens regnskabsmateriale mod tab, misbrug og uautoriseret adgang. Det bidrager samtidig til en høj datakvalitet, et bedre kontrolmiljø og større tillid til systemet hos både slutkunder, revisorer og offentlige myndigheder. Samtidig kan en række sikkerhedsfunktioner automatiseres, så de kræver mindst mulig administration.
Informationssikkerhed er en grundlæggende forudsætning for et registreret bogføringssystem. Ved at kombinere rollebaseret adgangsstyring, automatisk logning, sikkerhedskopiering, overvågning og beskyttelse af regnskabsmaterialet kan udbyderen udvikle løsninger, der både opfylder bogføringslovens krav og reducerer slutkunderens administrative arbejde.
Systemer, hvor sikkerhed er tænkt ind fra starten, vil samtidig være lettere at administrere, lettere at revidere og bedre rustet til fremtidige krav.
Det skal bemærkes her, at det kræves at udbyderne har en nedskrevet risikovurdering og sikkerhedsplan, som indeholder både deres bogføringssystem og deres slutkunders regnskabsmateriale. Sikkerhedsproceduren skal også indeholde en procedure for, hvordan eventuelle brug på sikkerheden håndteres i deres registrerede bogføringssystem.
Udbyderne kan vælge at benytte ekstern hjælp, fx fra deres revisor, til at beskrive og kontrollere IT-sikkerheden i deres systemer. Dette kan være i form af en ISAE 3402 erklæring, en ISAE 3000 erklæring for bogføringssystemet eller en ISO 27001 standard. Udbyderne kan også vælge selv at udarbejde en detaljeret beskrivelse af deres procedure m.m. for IT-sikkerheden i deres systemer.
Se mere om krav til IT-sikkerhed i registrerede bogføringssystemer i kapitel 5
Eksempel 1: Rollebaseret adgangsstyring
Et registreret bogføringssystem skal kunne understøtte, at brugerne alene har adgang til de funktioner og oplysninger, som er nødvendige for deres arbejdsopgaver.
Systemet kan fx understøtte rollebaseret adgangsstyring, hvor rettigheder automatisk tildeles ud fra brugerens funktion hos slutkunden.
Fx kan der oprettes forskellige brugerroller såsom:
- administrator
- økonomichef
- bogholder
- salgsmedarbejder
- indkøber
- revisor,
- læseadgang.
Der kan i systemerne både være foruddefineret brugerroller og mulighed for, at slutkunderne selv at oprette brugerroller.
Systemet kan i forbindelse med tildeling af rettigheder begrænse adgangen til følsomme data og funktioner, fx ændring af stamdata, udstedelse af salgskreditnotaer, administration af brugerrettigheder og eksport af regnskabsmateriale.
Korrekt rettighedsfordelingen til brugere og automatisering af opsætning af dette, giver blandt andet følgende fordele:
- højere informationssikkerhed
- mindre risiko for fejl
- bedre intern kontrol
- lettere administration af brugere
- bedre dokumentation af brugerrettigheder.
Eksempel 2: Automatisk logning af brugeraktiviteter
Bogføringssystemet kan automatisk registrere væsentlige hændelser, som foretages af systemets brugere. Nogle af disse er obligatoriske fx logning af hvilken bruger, som har bogført de enkelte transaktioner.
Logningen skal blandt andet omfatte:
- login og logud
- ændring af stamdata
- bogføring af transaktioner
- import og eksport af regnskabsmateriale
- ændring af transaktioner.
Logningen kan yderligere omfatte:
- ændring af brugerrettigheder
- ændring af systemopsætning.
Loggen skal indeholde oplysninger om tidspunkt, bruger og den udførte handling.
Automatisk logning gør det lettere efterfølgende at dokumentere hændelsesforløb og undersøge eventuelle fejl eller uautoriserede handlinger.
Automatiseringen af logning af brugeraktivitet giver blandt andet følgende fordele:
- bedre sporbarhed
- højere informationssikkerhed
- lettere revision
- hurtigere fejlsøgning
- bedre dokumentation.
Eksempel 3: Automatisk sikkerhedskopiering
Bogføringsloven kræver at udbydere automatisk udføre sikkerhedskopiering af slutkundens transaktioner og digitale bilag, som er uploadet i systemet.
Systemet kan fx automatisk:
- udføre planlagte sikkerhedskopier
- kontrollere at sikkerhedskopieringen er gennemført
- kontrollere at sikkerhedskopien kan gendannes
- gemme flere historiske versioner af sikkerhedskopier
- informere administratoren ved fejl.
Automatisk sikkerhedskopiering reducerer risikoen for datatab og sikrer, at udbyderen hurtigt kan genetablere regnskabsmaterialet efter en driftsforstyrrelse.
Automatiseringen giver blandt andet følgende fordele:
- høj datasikkerhed
- mindre risiko for datatab
- hurtigere genetablering
- mindre manuel administration
- større driftssikkerhed.
Eksempel 4: Overvågning af usædvanlige hændelser
Bogføringssystemet kan løbende overvåge systemets anvendelse og automatisk reagere på usædvanlige aktiviteter.
Fx kan systemet registrere:
- gentagne mislykkede loginforsøg
- login fra usædvanlige geografiske placeringer
- usædvanligt store dataeksporter
- mange ændringer af stamdata på kort tid
- forsøg på adgang til lukkede regnskabsperioder.
Ved mistanke om misbrug kan systemet fx sende en besked til administratoren eller midlertidigt begrænse adgangen, indtil forholdet er undersøgt.
Automatiseringen giver blandt andet følgende fordele:
- hurtigere reaktion på sikkerhedshændelser
- mindre risiko for misbrug
- højere informationssikkerhed
- bedre kontrol.
Eksempel 5: Beskyttelse af regnskabsmateriale
Bogføringssystemet skal automatisk beskytte regnskabsmaterialet mod utilsigtede ændringer eller sletning.
Det kan fx ske ved:
- at bogførte registreringer ikke kan overskrives
- at ændringer registreres i systemets log
- at tidligere versioner kan genskabes
- at administrator godkender særlige ændringer
- at kritiske handlinger kræver ekstra bekræftelse.
Denne type funktioner understøtter bogføringslovens krav om kontrolspor og bidrager samtidig til en høj dataintegritet.
Automatiseringen giver blandt andet følgende fordele:
- bedre beskyttelse af regnskabsmaterialet
- høj dataintegritet
- færre utilsigtede ændringer
- bedre kontrolspor
- lettere revision.
10.4. Automatisering og digitalisering
Automatisering og digitalisering handler ikke alene om at reducere manuelle arbejdsgange. Ved at kombinere standardiserede dataudvekslinger, integration med eksterne systemer og intelligente arbejdsgange kan bogføringssystemet understøtte hele virksomhedens administrative proces – fra oprettelse af stamdata og bogføring af transaktioner til betaling, rapportering og udveksling af regnskabsdata.
I kapitel 6 beskrives minimumskravene til automatisering og digitalisering, som registrerede bogføringssystemer skal understøtte. Udbyderne bør dog ikke alene sikre, at deres system opfylder bogføringslovens minimumskrav, men arbejde på at deres bogføringssystem generelt understøtter effektivitet og sammenhænge i alle digitale arbejdsgange i systemet.
Eksempel 1: Automatisk afsendelse og modtagelse af e-fakturaer
E-fakturaer udgør en af de vigtigste byggesten i et moderne bogføringssystem. Når bogføringssystemet understøtter afsendelse og modtagelse af e-fakturaer via Nemhandel, kan en stor del af registreringen automatiseres.
Ved modtagelse af en e-faktura kan systemet fx automatisk:
- oprette leverandørfakturaen i en bogføringskladde
- hente leverandørens stamdata
- udfylde transaktionsdata
- foreslå kontering
- beregne moms
- vedhæfte fakturaen som digitalt bilag.
Ved afsendelse af e-fakturaer kan systemet samtidig automatisk validere oplysningerne og sikre, at fakturaen overholder de gældende standarder.
Automatiseringen giver blandt andet følgende fordele:
- færre manuelle registreringer
- færre tastefejl
- hurtigere bogføring
- højere datakvalitet
- bedre kontrolspor
- fakturaen betragtes som sendt rekommanderet
- mindre administrativt arbejde.
Se mere om e-faktura i kapitel 3.3 og 6.1.
Eksempel 2: Automatisk tilmelding til Nemhandelsregistret
Bogføringssystemet skal understøtte de regler, der gælder for automatisk registrering i Nemhandelsregistret. Læs mere om disse regler i kapitel 3.3, 3.4, 6.1 og 6.7.
Systemet skal fx:
- kontrollere om slutkunden allerede er registreret
- gennemføre registreringen automatisk
- vedligeholde registreringsoplysninger
- informere brugeren om registreringsstatus
- understøtte afmelding, hvis slutkunden ønsker dette, og reglerne giver mulighed herfor.
Automatiseringen giver blandt andet følgende fordele:
- lettere administration
- færre fejl
- hurtigere registrering
- bedre udnyttelse af e-faktura.
Eksempel 3: Automatisk bankintegration
Ved integration med slutkundens bank kan bogføringssystemet automatisk foretage en bankafstemning samt udveksle oplysninger om både ind- og udbetalinger. Hvis dette krav skal automatiseres mest muligt, skal udbyderen vælge at benytte en PSD2-service eller lave en direkte integration til bankerne.
Læs om automatisk bankintegration i kapitel 6.2
Bankintegrationen kan blandt andet anvendes til:
- import af kontobevægelser
- automatisk bankafstemning
- udligning af debitor- og kreditorposter
- overførsel af betalingsfiler
- opdatering af betalingsstatus.
Automatisk bankintegration reducerer behovet for manuelle registreringer og giver slutkunden et hurtigere opdateret likviditetsoverblik.
Automatiseringen giver blandt andet følgende fordele:
- hurtigere bankafstemning
- færre fejl
- opdaterede bankdata
- bedre likviditetsstyring
- mindre administrativt arbejde.
Eksempel 4: Standardkontoplan, momskoder og automatisk afstemning og indberetning
Registreret bogføringssystemer skal understøtte automatisk rapportering til offentlige myndigheder ved at anvende den fælles offentlige standardkontoplan og de af Skattestyrelsen angivne momskoder.
I kapitel 6.3 og 6.6 gives flere eksempler på, hvordan udbydere af registrerede bogføringssystemer kan implementere funktioner i deres systemer, så overholdelse af lovgivning bliver nemmere for både udbydere og slutkunder.
Automatisering af afstemninger og indberetning til offentlige myndigheder, reducerer behovet for manuel indberetning og bidrager samtidig til en mere ensartet, og forhåbentlig også korrekt, indberetning.
Automatiseringen giver blandt andet følgende fordele:
- hurtigere indberetning
- mere korrekt indberetning
- færre fejl
- lettere oplæring af nye brugere
- højere datakvalitet.
Eksempel 5: Bogføringsguide og konteringsvejledning
Mange brugere har behov for hjælp til valg af konti og korrekt bogføring. Dette kan både ske ved konteringsvejledninger og indbygget bogføringsguides, som hjælper brugerne til en mere korrekt og fuldstændig kontering.
Denne vejledning kan med fordel udvides, så den ikke kun rettes mod valg af finanskonto, men fx også har fokus på konteringsteksten og momskoder samt sikring af alle relevante felter udfyldes. Ved at koble data fra stamkartoteker som fx finanskonti, varer, kunder og leverandører sammen med data fra bilag og en bogføringsguide, kan et bogføringssystem automatisk foreslå en kontering, en konteringstekst, en momskode med mere. Herefter skal brugeren blot kontrollere, at alt er udfyldt korrekt og derefter bogføre transaktionen.
Det er et lovkrav at registrerede bogføringssystemer har indbygget enten en bogføringsguide, konteringsvejledninger eller en mulighed for at slutkunderne selv kan indtaste konteringsvejledninger, som kan understøtte brugerne i deres bogføring.
En konteringsvejledning kan fx:
- foreslå relevante konti
- forklare valg af momskoder
- vise eksempler på bogføringer
- henvise til slutkundens egne procedurer
- give advarsler ved usædvanlige registreringer.
Denne type funktioner reducerer risikoen for fejl og gør systemet lettere at anvende.
Bogføringsguides og konteringsvejledninger giver blandt andet følgende fordele:
- hurtigere registrering
- færre fejl
- lettere oplæring
- højere kvalitet i bogføringen.
Eksempel 6: Deling af regnskabsdata
Slutkunder anvender ofte flere forskellige IT-systemer og ønsker fra tid til anden at udskifte disse systemer med andre systemer, som enten passer bedre til deres behov, eller som er billigere i drift
Registrerede bogføringssystemet skal derfor kunne understøtte standardiseret udveksling af data med andre systemer ved hjælp af fx SAF-T, e-fakturaer i de af myndighedernes angivet formater, PDF-dokumenter og andre XML-standarder. Ligeledes skal registrerede systemer bidrage til, at det er nemmere for slutkunder at skifte fra et registreret bogføringssystem til et andet registreret bogføringssystem.
Læs om krav til deling af regnskabsdata i kapitel 6.5.
Standardiserede dataudvekslinger gør det lettere at:
- udveksle regnskabsdata
- overføre oplysninger til fx revisionsværktøjer
- dele oplysninger med offentlige myndigheder i forbindelse med indberetninger og eventuelle kontroller
- migrere data mellem bogføringssystemer
- integrere med andre forretningssystemer.
Automatisering af datadeling giver blandt andet følgende fordele:
- færre dobbeltregistreringer
- højere datakvalitet
- lettere integration
- bedre interoperabilitet
- mindre administrativt arbejde.
Eksempel 7: Automatisk momsafstemning og -indberetning
Når bogføringssystemet registrerer transaktionerne korrekt, kan en stor del af arbejdet med momsindberetningen automatiseres. Bogføringsloven kræver at slutkunder i et registreret bogføringssystem kan foretage en automatisk momsindberetning via et momsAPI.
Loven kræver ikke at et registreret system skal indeholde en momsafstemning, men dette vil være en fordel for slutkunden, så denne vil have mulighed for nemmere at opdage eventuelle bogføringsfejl, og dermed kunne rette disse inden indberetningen.
Systemet skal fx:
- beregne slutkundens moms
- opstille momsopgørelsen
- advare om manglende registreringer (transaktioner, som mangler at blive bogført)
- foretage digital indberetning.
Automatiseringen reducerer risikoen for fejl og gør det lettere at overholde slutkundens indberetningsfrister.
Automatiseringen giver blandt andet følgende fordele:
- hurtigere momsindberetning
- færre fejl
- bedre datakvalitet
- mindre manuelt arbejde.
Eksempel 8: Automatisk udarbejdelse og indrapportering af årsrapport og regnskabsdata
Når bogføringen er gennemført løbende og med høj datakvalitet, kan bogføringssystemet automatisk danne grundlag for slutkundens regnskabsrapportering til myndigheder. Der er krav om, at de registrerede bogføringssystemer understøtter automatisk indberetning af momsangivelser til Skattestyrelsen og årsregnskaber til Erhvervsstyrelsen.
Udbyderne kan dog med fordel vælge, at deres systemer også understøtter yderligere indberetninger af opgørelser til myndigheder og andre eksterne interessenter. Dette kan fx være opgørelser til Danmarks Statistik.
Systemet kan blandt andet automatisk udarbejde:
- Resultatopgørelse
- Balance
- Saldobalance
- Kontospecifikationer
- Regnskabsdata til andre systemer eller myndigheder.
Herved reduceres behovet for manuelle sammenstillinger af oplysninger ved regnskabsafslutningen.
Automatiseringen giver blandt andet følgende fordele:
- Hurtigere regnskabsafslutning
- Færre fejl
- Bedre datakvalitet
- Lettere rapportering.
Læs om krav til automatisk indrapportering til myndighederne i kapitel 6.7.
10.5. Fremtidens registrerede digitale standard bogføringssystemer
Digitaliseringen af virksomheders administrative processer udvikler sig løbende. Registrerede bogføringssystemer er derfor ikke alene værktøjer til at opfylde bogføringslovens krav, men udgør i stigende grad en central del af slutkundernes samlede digitale infrastruktur.
Bogføringsloven fastsætter de minimumskrav, som registrerede bogføringssystemer skal opfylde. Udbyderne har imidlertid stor frihed til at udvikle løsninger, der går videre end lovens minimumskrav og skaber yderligere værdi for slutkunderne gennem øget automatisering, integration og digitalisering.
Udviklingen af bogføringssystemer bevæger sig i retning af mere sammenhængende digitale løsninger, hvor data registreres én gang og efterfølgende genanvendes på tværs af slutkundernes administrative processer. Jo bedre systemerne bliver til at udnytte eksisterende data, desto mindre bliver behovet for manuelle registreringer og efterfølgende kontroller.
Standardisering skaber værdi
Anvendelsen af fælles standarder bliver stadig vigtigere for udviklingen af digitale bogføringssystemer. Standardiserede dataformater og fælles grænseflader gør det lettere at udveksle oplysninger mellem forskellige systemer og reducerer behovet for specialudviklede integrationer.
Standardisering understøtter samtidig konkurrencen mellem udbydere, fordi slutkunderne lettere kan udskifte et bogføringssystem uden at miste deres regnskabsdata eller skulle opbygge alle integrationer på ny.
Automatisering reducerer fejl og administrative byrder
Mange af de opgaver, som tidligere blev udført manuelt, kan i dag automatiseres. Automatisering reducerer ikke alene slutkundernes tidsforbrug, men bidrager også til en mere ensartet registrering af data og færre fejl.
Ved at automatisere rutineprægede arbejdsgange kan medarbejderne i højere grad fokusere på kontrol, analyse og økonomistyring frem for manuelle registreringer.
Integration mellem systemer bliver stadig vigtigere
Slutkunderne anvender i dag en lang række digitale løsninger til understøttelse af deres forretningsprocesser. Et bogføringssystem vil derfor ofte indgå som en del af et større digitalt økosystem med integrationer til fx løn-, lager-, betalings-, webshop-, CRM- og rapporteringssystemer.
Standardiserede integrationer gør det muligt at genanvende data på tværs af systemerne og reducerer behovet for dobbeltregistreringer. Samtidig styrkes datakvaliteten, fordi oplysninger registreres ved kilden og derefter automatisk deles med de øvrige systemer.
E-faktura bliver den naturlige kommunikationsform
Anvendelsen af e-faktura forventes at få stadig større betydning i de kommende år. Elektronisk udveksling af e-fakturaer gør det muligt at automatisere en stor del af slutkundernes salgs- og indkøbsprocesser og skaber et mere sammenhængende digitalt bogføringsflow.
Samtidig giver e-faktura et bedre grundlag for automatiseret bogføring, validering af oplysninger og etablering af et sammenhængende kontrolspor.
Datakvalitet bliver et konkurrenceparameter
Efterhånden som slutkunderens administrative processer bliver mere automatiserede, bliver kvaliteten af de registrerede data stadig vigtigere. Stamdata og transaktionsdata danner ikke alene grundlag for bogføringen, men anvendes også i slutkundernes økonomistyring, rapportering og dataudveksling med andre systemer.
Høj datakvalitet bliver derfor en væsentlig forudsætning for effektiv automatisering og digitalisering.
Øgede muligheder for at dele data og skifte system
Når bogføringssystemer anvender standardiserede dataformater og åbne grænseflader, bliver det lettere for slutkunderne at dele regnskabsdata med samarbejdspartnere, revisorer og offentlige myndigheder.
Samtidig bliver slutkunderne mindre afhængige af den enkelte systemleverandør. Standardiserede data gør det lettere at eksportere og importere regnskabsmateriale, hvis slutkunden ønsker at skifte til et andet bogføringssystem eller etablere nye integrationer.
Denne udvikling kan bidrage til øget konkurrence på markedet og give slutkunderne større frihed til at vælge den løsning, der bedst understøtter deres behov.
Fleksibilitet i forhold til fremtidige ændringer
Lovgivning, digitale standarder og slutkunderens behov vil fortsat udvikle sig. Udbydere af registrerede bogføringssystemer kan derfor med fordel udvikle deres løsninger med fokus på fleksibilitet og modulær opbygning.
Et bogføringssystem, der er baseret på standardiserede grænseflader og en modulær arkitektur, vil ofte være lettere at videreudvikle og tilpasse nye lovkrav, teknologier og brugerbehov.
Sammenfatning
Bogføringsloven fastsætter de grundlæggende krav til registrerede bogføringssystemer. Samtidig understøtter lovgivningen en udvikling mod mere digitale, automatiserede og sammenhængende administrative processer.
Udbydere, der arbejder målrettet med standardisering, automatisering, integration og høj datakvalitet, kan udvikle bogføringssystemer, der ikke alene opfylder lovgivningens krav, men også skaber værdi for slutkunderne gennem enklere arbejdsgange, færre fejl og bedre muligheder for digitalt samarbejde.
På den måde kan registrerede bogføringssystemer bidrage til en fortsat digital udvikling af slutkundernes økonomifunktion og samtidig skabe et mere åbent, fleksibelt og sammenhængende digitalt økosystem.