
Indledning
Siden den 10. januar 2020 har virksomheder og personer omfattet af hvidvaskloven samt kompetente myndigheder haft pligt til at indberette uoverensstemmelser i de oplysninger om reelle ejere, der er registreret i Erhvervsstyrelsens IT-system.
Pligten til at indberette uoverensstemmelser følger af hvidvasklovens § 15 a, samt bekendtgørelse nr. 1376 af 12. december 2019 om indberetning af uoverensstemmelser i oplysninger om reelle ejere.
Erhvervsstyrelsens opfølgning på indberetninger er blandt andet reguleret i selskabslovens § 58 c, stk. 2 og 3.
Formålet med indberetningspligten er at sikre, at oplysningerne om reelle ejere i Erhvervsstyrelsens register til enhver tid er opdaterede og korrekte. Herved fremmes gennemsigtigheden i ejerforhold, hvilket gør det vanskeligere at skjule ejerskab gennem komplekse selskabskonstruktioner.
En bred kreds af virksomheder, fonde, visse foreninger samt udenlandske truster og tilsvarende juridiske arrangementer (herefter samlet betegnet ”virksomheder”) skal registrere oplysninger om deres reelle ejere hos Erhvervsstyrelsen. Disse oplysninger offentliggøres i Det Centrale Virksomhedsregister (CVR).
Der skal kun foretages indberetninger for virksomheder, som er forpligtede til at registrere oplysninger om deres reelle ejere i Erhvervsstyrelsens IT-system.
Denne vejledning redegør for:
- hvem der er omfattet af indberetningspligten
- hvornår indberetning skal foretages, samt
- hvor indberetningen skal indsendes.
Kapitel
1
Hvem skal indberette uoverensstemmelser?
1
1.1. Personer og virksomheder omfattet af hvidvaskloven
Personer og virksomheder, der i medfør af hvidvaskloven er forpligtet til at gennemføre kundekendskabsprocedurer, er omfattet af pligten til at indberette uoverensstemmelser i forhold til de registrerede oplysninger om reelle ejere. Se bilag A.
Ved udførelsen af kundekendskabsprocedurer skal personer og virksomheder:
- undersøge, hvem der er kundens reelle ejere, herunder kortlægge ejer- og kontrolstrukturen for kunder, som ikke er fysiske personer
- indhente dokumentation, fx et registreringsbevis eller et uddrag fra Erhvervsstyrelsens IT-system, når der etableres en forretningsforbindelse med en registreringspligtig virksomhed, jf. kapitel 2.
De oplysninger, der fremgår af Erhvervsstyrelsens register, kan som udgangspunkt ikke stå alene ved fastlæggelsen af en kundes reelle ejere. Virksomheder og personer, der udfører kundekendskabsprocedurer, skal derfor gennemføre deres egen undersøgelse i forbindelse med etablering af kundeforhold samt ved den løbende overvågning af kunden.
Hvis undersøgelsen viser, at oplysningerne om kundens reelle ejere ikke stemmer overens med de registrerede oplysninger i Erhvervsstyrelsen, skal uoverensstemmelsen indberettes til Erhvervsstyrelsen.
Hvis en virksomhed på baggrund af en risikovurdering vurderer et kundeforhold som lavrisiko, kan der fremadrettet anvendes lempede kundekendskabsprocedurer.
1.2. Kompetente myndigheder
Kompetente myndigheder er ligeledes omfattet af pligten til at indberette uoverensstemmelser, når de i forbindelse med deres opgavevaretagelse bliver bekendt med, at registrerede oplysninger om reelle ejere i Erhvervsstyrelsens IT-system ikke stemmer overens med de oplysninger, myndigheden råder over.
Indberetningspligten gælder dog ikke, hvis indberetningen vil gribe unødigt ind i myndighedens funktion. Det påhviler den enkelte myndighed at vurdere, om en indberetning vil gribe unødigt ind i myndighedens funktion.
En myndighed anses for kompetent i det omfang, uoverensstemmelserne fremkommer som led i myndighedsudøvelsen. Eksempelvis kan indberetningspligten omfatte Skatteforvaltningen, hvis uoverensstemmelserne identificeres i forbindelse med kontrolvirksomhed, samt andre myndigheder, der tilsvarende får adgang til oplysningerne som led i deres opgavevaretagelse.
Kapitel
2
Registrering af oplysninger om reelle ejere i Erhvervsstyrelsen
2
Virksomheder, der er omfattet af pligten til at indhente og ajourføre oplysninger om deres reelle ejere (”kend-dig-selv”), skal registrere disse oplysninger i Erhvervsstyrelsens IT-system.
Disse oplysninger registreres og offentliggøres i Det Centrale Virksomhedsregister (CVR):
- Navn på den reelle ejer
- Adresse (for reelle ejere med adressebeskyttelse i Det Centrale Personregister (CPR) offentliggøres adressen ikke. I sådanne tilfælde fremgår alene bopælsland)
- Bopælsland
- Art og omfang af rettigheder i virksomheden
- Oplysning om fødselsmåned og -år samt statsborgerskab oplyses ved henvendelse til Erhvervsstyrelsen.
Kapitel
3
Hvilke uoverensstemmelser skal indberettes og hvornår?
3
Indberetningspligten omfatter uoverensstemmelser, som opdages i forbindelse med kundekendskabsprocedurer (”kend din kunde”) eller på anden måde bliver kendt. En indberetning til Erhvervsstyrelsen skal ledsages af dokumentation for den konstaterede uoverensstemmelse.
3.1. Omfanget af indberetningspligten
Indberetningspligten vedrører uoverensstemmelser mellem:
- de oplysninger om reelle ejere og deres rettigheder, som fremgår af Erhvervsstyrelsens IT-system, og
- de oplysninger, som er tilgængelige for personer og virksomheder omfattet af hvidvasklovens krav om kundekendskab.
Følgende forhold skal indberettes:
- uoverensstemmelser i allerede registrerede oplysninger om en reel ejer i virksomheden, herunder ændringer i ejerandele, stemmerettigheder og kontrol, der ikke fremgår af registeret.
- manglende registrering af personer, der burde være registreret som reelle ejere
- personer der fejlagtigt fortsat står registreret som reelle ejere.
Eventuelle slåfejl i registeret medfører ikke en indberetningspligt, men hvis der fx er sket ændring af den reelle ejers ejerandele, der ikke er blevet opdateret i forhold til de registrerede oplysninger, vil der være tale om en uoverensstemmelse, som skal indberettes.
3.2. Tidspunkt for indberetning
Indberetning skal ske hurtigst muligt efter, at uoverensstemmelsen er blevet konstateret. Det er ikke tilstrækkeligt at udskyde indberetningen i flere dage uden anerkendelsesværdig grund.
3.3. Dialog med virksomheden
Hvis uoverensstemmelsen skyldes en forglemmelse eller lignende, kan den indberetningspligtige part orientere virksomheden (kunden) om den konstaterede uoverensstemmelse. Dette giver virksomheden mulighed for at rette oplysningerne i registeret. Oplysningerne skal rettes hurtigst muligt.
Hvis virksomheden straks korrigerer oplysningerne, bortfalder indberetningspligten.
Hvis virksomheden ikke retter oplysningerne – fx fordi den vurderer, at de registrerede oplysninger er korrekte – skal den, der udfører kundekendskabsprocedurer, indberette uoverensstemmelsen til Erhvervsstyrelsen uden ugrundet ophold.
Det er altid virksomheden (kunden), der har ansvaret for, at oplysninger om reelle ejere er korrekte og ajourførte.
3.4. Forholdet til underretning om hvidvask mv.
Indberetningspligten efter hvidvasklovens § 15 a er ikke udtryk for en mistanke om hvidvask, terrorfinansiering eller skatteunddragelse, hvorved der skal foretages en undersøgelse og eventuel underretning efter hvidvasklovens §§ 25 og 26. Der er alene tale om en indberetning af uoverensstemmelser med det formål at sikre, at registeret over reelle ejere er nøjagtigt og aktuelt.
Hvis der derimod opstår mistanke om hvidvask, terrorfinansiering eller andre strafbare forhold, skal der ske særskilt underretning til National enhed for Særlig Økonomisk Kriminalitet (Hvidvasksekretariatet).
3.5. Aktindsigt i indberetninger
En indberetning behandles fortroligt og er undtaget fra aktindsigt efter lov om offentlighed i forvaltningen og forvaltningsloven. Oplysning om indberetningen eller identiteten på indberetter vil derfor ikke blive videregivet til den virksomhed, som indberetningen vedrører, eller i øvrigt andre der anmoder om aktindsigt i indberetningen.
Erhvervsstyrelsen bemærker dog, at indberetninger, der ikke hører under Erhvervsstyrelsens resort, viderefordeles til den rette myndighed.
Kapitel
4
Eksempler på indberetninger af uoverensstemmelser
4
Som anført ovenfor, er det uoverensstemmelser, som der opnås kendskab til som led i kundekendskabsproceduren (”kend din kunde”) eller på anden vis, der skal indberettes til Erhvervsstyrelsen.
Indberetningen skal vedlægges dokumentation for uoverensstemmelsen. Erhvervsstyrelsen har udfærdiget en række eksempler omhandlende indberetninger af uoverensstemmelser i oplysninger om reelle ejere.
4.1. Indirekte ejerskab gennem flere selskaber
Selskab A ønsker hjælp til at købe en fast ejendom og henvender sig til advokaten, Anne. I forbindelse med hendes ”kend din kunde”, får hun en ejerbog for selskab A. Heraf fremgår det, at selskaberne B-F er legale ejere af selskab A med 20 % af kapitalandelene og 20 % stemmerettighederne hver.
Advokaten anmoder selskab A om at sende dokumentation for ejerforholdet i selskaberne B-F, da hun skal finde ud af, hvordan det reelle ejerskab i selskab A ser ud.
Da Anne modtager ejerbøger for selskaberne B-F, ser ejerforholdet således ud:
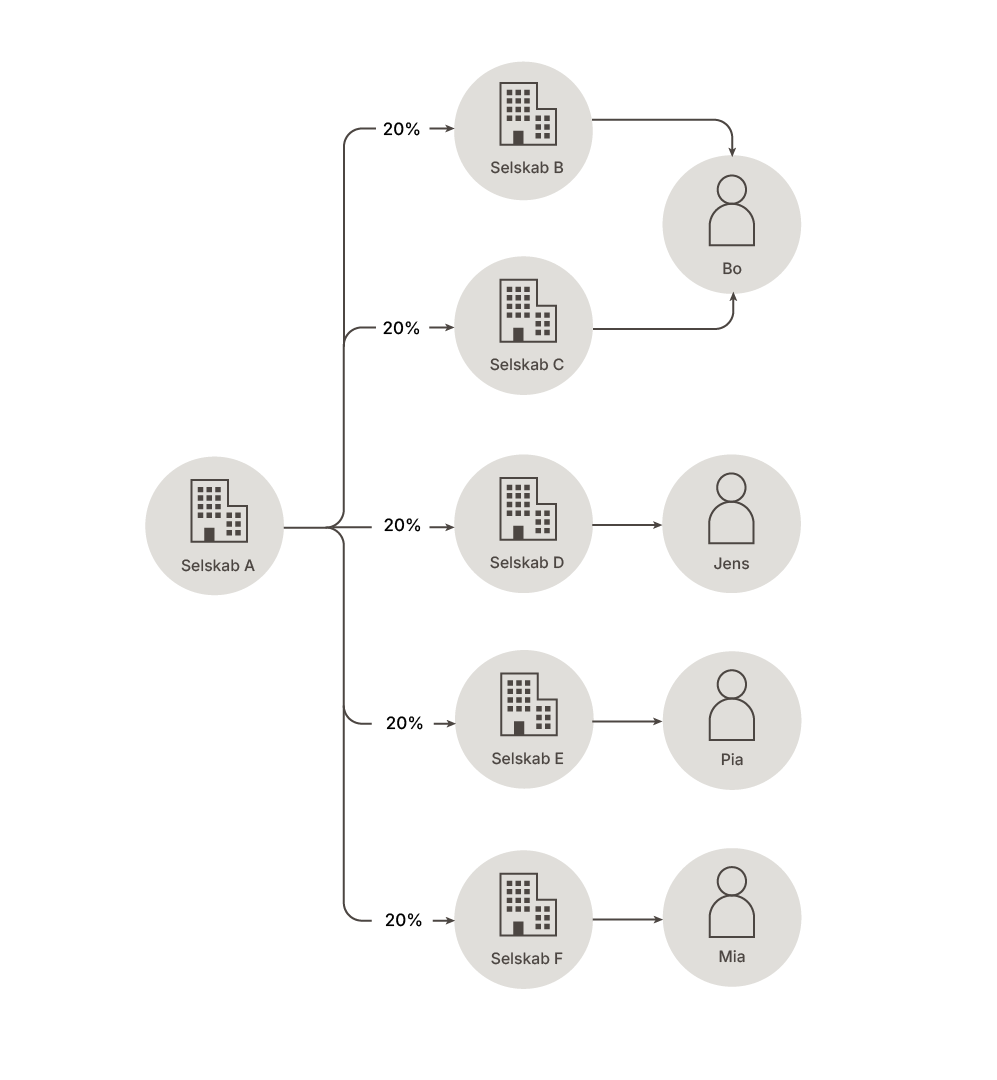
Det er registreret i CVR, at selskab A ikke har reelle ejere, og at ledelsen er indsat som reelle ejere.
Ud fra den fremsendte dokumentation kan advokaten konstatere, at Bo er reel ejer i selskab A, både gennem selskab B og C, der hver er direkte ejere af selskab A med 20 % i ejerandele og stemmerettigheder. Bo er direkte ejer af selskab B og C med 100 % af ejerandelene og stemmerettighederne.
Bo ejer selskab A indirekte med (1 x 0,2 x 100) + (1 x 0,2 x 100) = 40 %.
Bo ejer dermed indirekte mere end 25 % af både ejerandelene og stemmerettighederne i selskab A. Anne kontakter kunden og oplyser om uoverensstemmelsen, som hun har fundet i forbindelse med sin kundekendskabsprocedure. Anne tilbyder samtidig at foretage anmeldelse af rettelsen af det registrerede ejerforhold til Erhvervsstyrelsen via Virk.
Kunden takker ja til tilbuddet, og advokaten anmelder med det samme ændringen af ejerforholdet på Virk. Herefter er der ikke længere en uoverensstemmelse, hvorfor Anne ikke behøver at lave en indberetning til Erhvervsstyrelsen.
Såfremt selskab A i stedet havde takket nej til advokatens tilbud, skulle kunden selv foretage en rettelse af forholdet hurtigst muligt. Skete rettelsen ikke hurtigst muligt, ville advokaten være forpligtet til at indberette uoverensstemmelsen hurtigst muligt – se mere i kapitel 5
4.2. Pligt til at foretage egen undersøgelse
Bankmedarbejderen Lars har, i forbindelse med onboarding af en ny kunde (selskab A), en telefonsamtale med selskabets direktør Jørgen. Under telefonsamtalen oplyser Jørgen følgende vedrørende ejerforholdet; ”Søren og Lone ejer hver 50 % af ejerandelene i selskab A. Det samme gælder for stemmerettighederne”.
Det er registreret i CVR, at Lone er reel ejer af selskab A med 70 % af ejerandelene og stemmerettighederne og at Søren er reel ejer af selskab A med 30% af ejerandelene og stemmerettighederne.
Bankmedarbejderen Lars finder, at der er en uoverensstemmelse i de registrerede oplysninger om selskabets reelle ejere og gør Jørgen opmærksom på det. Jørgen er ikke interesseret i selv at foretage en rettelse af ejerforholdet på Virk.
På baggrund af forskellen mellem de oplyste og registrerede oplysninger om det reelle ejerforhold, foretager Lars en indberetning til Erhvervsstyrelsen om uoverensstemmelsen i de registrerede oplysninger om det reelle ejerforhold i selskab A. Som dokumentation for uoverensstemmelsen indsender Lars en tegning af ejerkæden, hvor det fremgår at Lone og Søren hver er kapitalejere med 50 % i ejerandele og stemmerettigheder i selskab A. Lars henviser i samme forbindelse til telefonsamtalen, som han havde med selskabets direktør, Jørgen.
For at kunne behandle indberetningen har Erhvervsstyrelsen brug for dokumentation for uoverensstemmelsen og kontakter derfor bankmedarbejder Lars. Lars indhenter herefter dokumentation for selskabets ejerforhold. Jørgen fremsender straks selskabets ejerbog.
Af ejerbogen fremgår det alligevel, at Lone er direkte ejer af selskab A med 70 % i ejerandele og stemmerettigheder, og Søren er direkte ejer af selskab A med 30 % i ejerandele og stemmerettigheder.
Indberetningen af uoverensstemmelsen i de registrerede oplysninger var således en fejl, da bankmedarbejder Lars ikke havde modtaget tilstrækkelig dokumentation for den formodede uoverensstemmelse. Det havde således været aktuelt for Lars at indhente dokumentation for ejerforholdet i selskabet, herunder fx ejerbøger, da han i første omgang konstaterede, at der kunne være en uoverensstemmelse i de registrerede oplysninger om reelle ejere i selskab A.
Der henvises i øvrigt til Finanstilsynets vejledning om lov om forebyggende foranstaltninger mod hvidvask og finansiering af terrorisme (hvidvaskloven).
4.3. Dokumentation for ejerforholdet i alle led af ejerkæden
En bank laver ”kend din kunde” i forbindelse med onboarding af en ny kunde, selskab A.
Bankmedarbejderen Lars modtager en ejerbog for selskab A. Ejerbogen for selskab A viser, at selskab B er legal ejer af selskab A med 74 % af ejerandelene og stemmerettighederne. Lars anmoder om dokumentation for ejerforholdet i selskab B, fordi det er den eneste legale ejer af selskab A med mere end 25 % af ejerandelene og stemmerettighederne.
Det er registreret i CVR, at Jens er reel ejer af selskab A med 74 % af ejerandelene og stemmerettighederne.
Lars forudsætter, at ejerforholdet er korrekt registreret, da der ikke er andre fysiske personer med mere end 25 % ejerandele eller stemmerettigheder. Lars konfererer alligevel med sin kollega, Lene. Lene siger, at de bliver nødt til at indhente dokumentation for selskaberne C, D og E, da de skal vide, hvordan det reelle ejerforhold er i selskab A.
Banken modtager de sidste ejerbøger og ejerforholdet ser således ud:
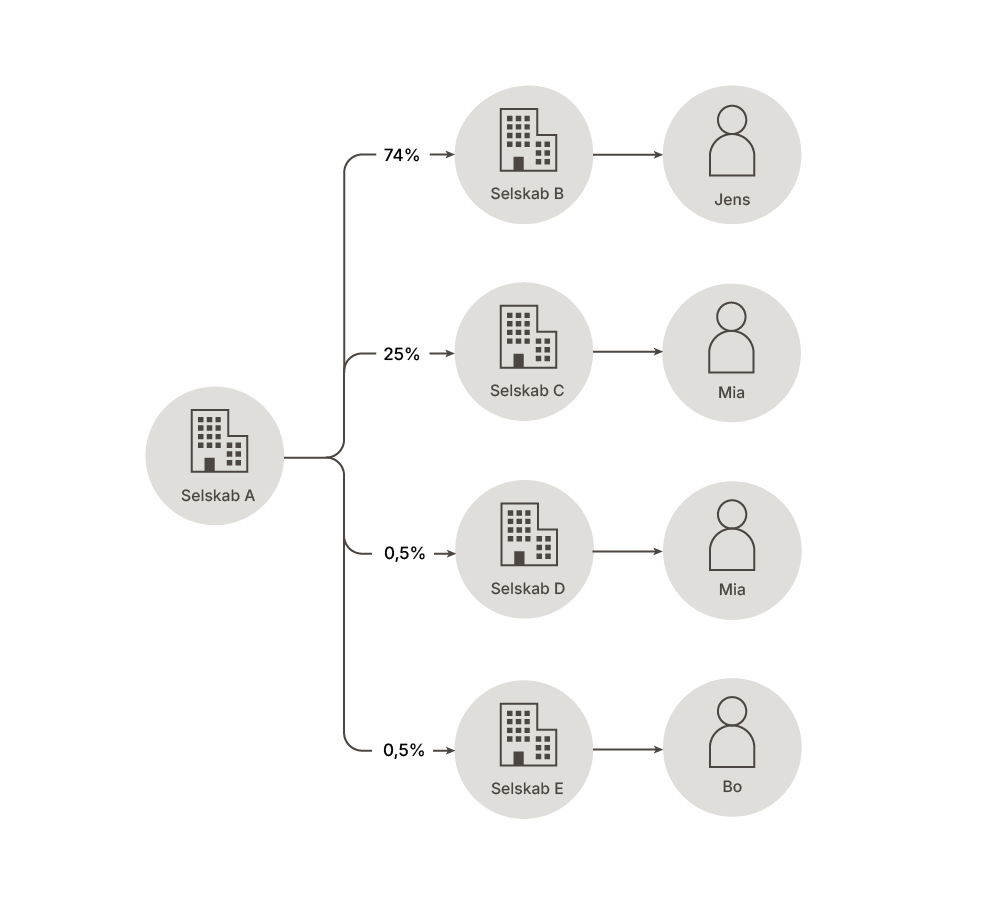
Lars konstaterer, at Mia ligeledes er reel ejer med 25,5 % af ejerandelene og 25,50 % af stemmerettighederne i selskab A.
Lars kontakter med det samme kunden og oplyser om uoverensstemmelsen. Kunden retter med det samme oplysningerne om reelle ejere i CVR.
Der er ikke længere en uoverensstemmelse og banken laver derfor ikke en indberetning. Såfremt kunden ikke rettede oplysningerne, skulle Lars lave en indberetning af uoverensstemmelsen hurtigst muligt - se mere i kapitel 5.
4.4. Reel ejer med enten stemmerettigheder eller ejerandele
I forbindelse med onboarding af selskab A som kunde modtager revisoren Henriette ejerbøgerne for selskaberne A-C. Revisoren modtager ligeledes nedenstående koncerndiagram, som stemmer overens med de fremsendte ejerbøger.
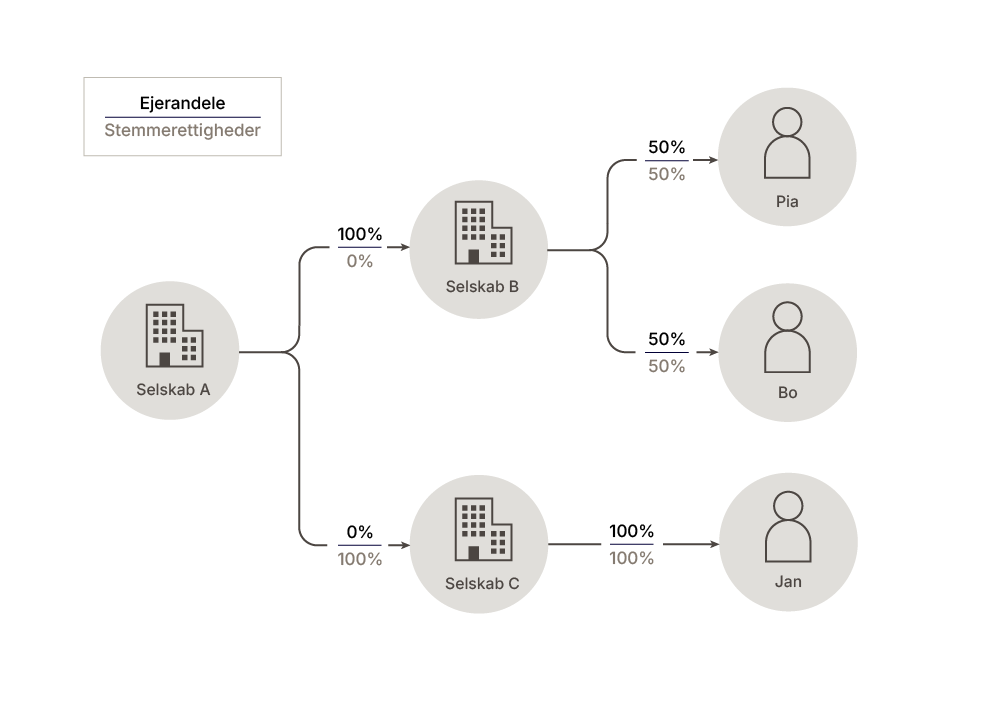
Det er registreret i CVR, at Pia og Bo er reelle ejere med hver 50 % af ejerandelene og 0% af stemmerettighederne i selskab A.
Revisoren ved at man som udgangspunkt skal registreres som reel ejer, hvis man har mere end 25 % af stemmerettighederne. Henriette har derfor konstateret en uoverensstemmelse i de registrerede oplysninger om reelle ejere i selskab A. Henriette kontakter kunden og oplyser om uoverensstemmelsen. Kunden fastholder, at det reelle ejerforhold er registreret korrekt.
Henriette laver derfor en indberetning om uoverensstemmelse i de registrerede oplysninger om reelle ejere til Erhvervsstyrelsen. Som dokumentation indsender Henriette de modtagne ejerbøger.
Henriette laver følgende beskrivelse af uoverensstemmelsen.
”Det står i CVR, at Pia og Bo er reelle ejere med hver 50 % af ejerandelene og 0% af stemmerettighederne i selskab A. Vi har modtaget ejerbøger for selskaberne A-C. På baggrund af ejerbøgerne mener vi, at der er en uoverensstemmelse i de registrerede oplysninger om reelle ejere i selskab A. Vi mener, at Pia og Bo skal registreres som reelle ejere med hver 50% af ejerandelene og 0% af stemmerettighederne, og at Jan skal registreres med 0 % af ejerandelene og 100 % af stemmerettighederne i selskab A.
Vedhæftet dokumentation:
- Ejerbog for selskab A
- Ejerbog for selskab B
- Ejerbog for selskab C.”
4.5. Reel ejer udøver kontrol ved hjælp af andre midler
I forbindelse med onboarding af selskab A som kunde modtager revisoren Morten ejerbøgerne for Selskaberne A-C. Ejerforholdet ser således ud;
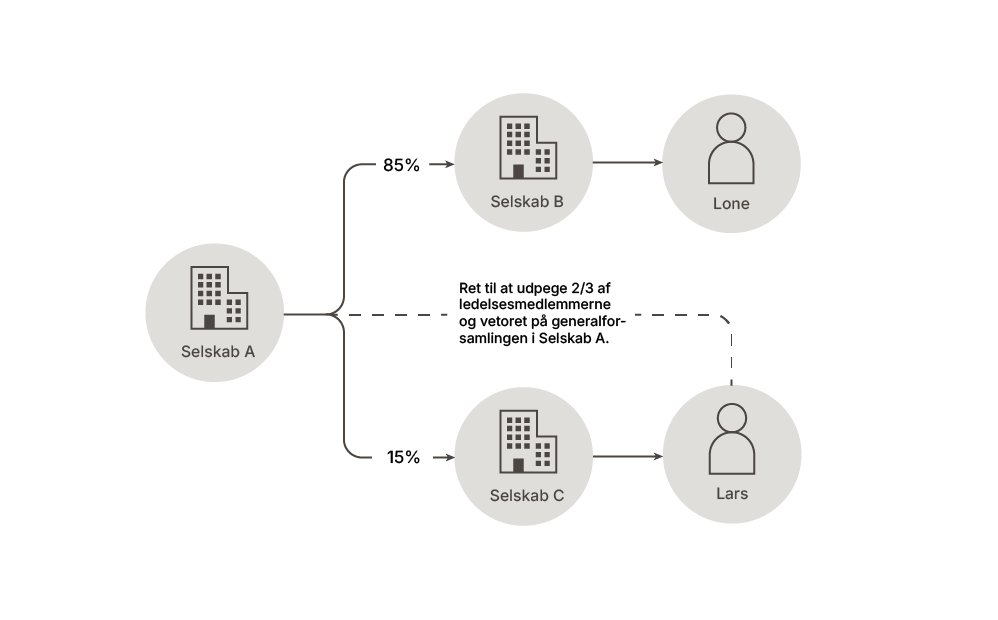
I CVR er det registreret, at Lone er reel ejer med 85 % af ejerandelene og 85 % af stemmerettighederne i selskab A.
Morten finder under hans ”kend din kunde” ud af, at Lars har retten til at udpege to tredjedele af ledelsesmedlemmerne og vetoret på generalforsamlingen i selskab A. Morten vurderer, at Lars skal registreres som reel ejer, fordi han udøver kontrol ved andre midler.
Morten kontakter straks selskab A, der er enige i revisorens vurdering. Selskab A retter med det samme de registrerede oplysninger om reelle ejere i CVR.
Selskab A registrerer, at Lone er reel ejer med 85 % af ejerandelene og 85 % af stemmerettighederne.
Derudover registrerer selskab A, at Lars er reel ejer med 15 % af ejerandelene og 15% af stemmerettighederne, samt at han er reel ejer ved hjælp af andre midler. Ved registreringen af Lars’ rettigheder sætter selskab A hak i ”Personen kan kontrollere virksomheden på anden måde.” og herefter i både ”Personen har ret til at udpege ledelsesmedlemmer.” og ”Personen har vetoret.”
Da selskab A rettede de registrerede oplysninger hurtigst muligt, behøver Morten ikke at indberette nogen uoverensstemmelse.
4.6. Legal ejer er et børsnoteret selskab
Advokaten Helle laver ”kend din kunde” på en ny kunde (selskab A). Helle får i den forbindelse en ejerbog for selskab A. Ejerforholdet ser således ud;
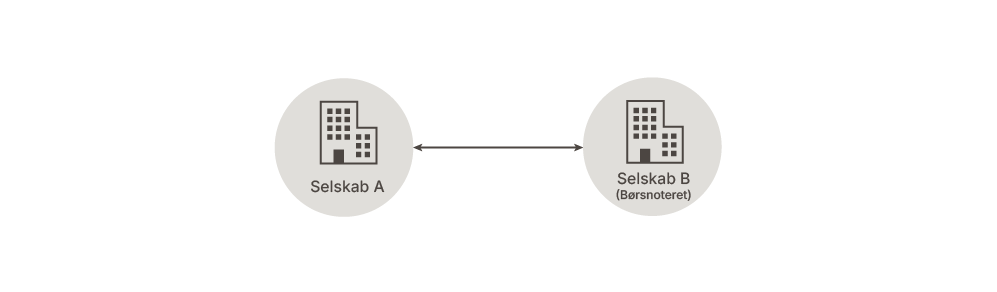
Selskab B er en børsnoteret virksomhed på en europæisk børs (hvis ejerandele handles på et reguleret marked eller et tilsvarende marked, som er undergivet oplysningspligt i overensstemmelse med EU-retten).
Helle kan konstatere, at det er registreret i CVR, at ”Virksomheden har ikke kunne identificere reelle ejere, og ledelsen er indsat som reelle ejere”. Advokaten ved dog, at selskab A ikke har reelle ejere, fordi den legale ejer er børsnoteret, jf. definitionen på en reel ejer i selskabsloven § 5, nr. 26, hvorfor de registrerede oplysninger om det reelle ejerforhold derfor ikke er korrekte.
Efter aftale med selskabet, registrerer Helle følgende på Virk; ”Virksomheden har ikke reelle ejere, og ledelsen er indsat som reelle ejere”.
Herefter er der ikke længere en uoverensstemmelse, hvorfor advokaten ikke laver en indberetning.
Kapitel
5
Hvor og hvordan indberettes uoverensstemmelser
5
Indberetning af uoverensstemmelser vedrørende reelle ejere skal ske digitalt via Virk ved brug af blanketten Indberetning om uoverensstemmelser af ejerforhold.
For adgang til løsningen skal indberetter anvende enten personligt MitID eller MitID Erhverv.
5.1. Oplysninger, der skal indtastes
Ved indsendelse af indberetningen skal følgende oplysninger angives:
- Kontaktoplysninger for indberetter (navn, e-mail til den indberettende person eller relevant afdeling, telefonnummer)
- Indberetters rolle (fx pengeinstitut, revisor/revisionsvirksomhed, advokat, privatperson, anden virksomhed)
- CVR-nummer for den virksomhed, som uoverensstemmelsen vedrører
- Beskrivelse af uoverensstemmelsen
- Dokumentation for uoverensstemmelsen (fx ejerbog, ejerkædediagram, udskrift fra udenlandsk register).
Efter indsendelsen kan indberetter vælge at modtage en kvittering ved at angive sin e-mailadresse i systemet.
5.2. Beskrivelse af uoverensstemmelsen
I feltet til beskrivelse af uoverensstemmelsen angives kort og præcist, hvad uoverensstemmelsen vedrører, fx at en given person mangler at blive registreret som reel ejer, eller ejerbesiddelserne er ændret i forhold til de registrerede oplysninger.
Herudover må der gerne gives en kort beskrivelse af, hvad den forpligtede enhed har undersøgt, samt hvilken dokumentation der er modtaget i forbindelse med kundekendskabsproceduren, og hvordan dette har ledt til konstatering af uoverensstemmelsen.
Eksempel på en god indberetning
Bank Y
”Vi har opdaget, at der er mangler i de registrerede oplysninger om selskabets reelle ejere, da vores kundekendskabsundersøgelse viser at Pia er reel ejer med 70 % af ejerandelene og stemmerettighederne og Morten med 30 % af ejerandelene og stemmerettighederne. Det står i CVR, at Pia og Morten, hver ejer 50 % af selskabet. Vi har modtaget en ejerbog for selskabet. Af ejerbogen fremgår det, at der er sket en ændring og at Pia nu ejer 70 % og Morten 30% af selskabet.”
Vedhæftet dokumentation: Ejerbog for selskabet.
5.3. Dokumentationskrav
Indberetter skal vedlægge dokumentation, der underbygger den konstaterede uoverensstemmelse i forhold til de registrerede oplysninger om reelle ejere. Omfanget af dokumentation afhænger af virksomhedens ejerstruktur. For en virksomhed med få ejere kan en kopi af ejerbogen være tilstrækkelig. For en virksomhed med en kompleks ejerkæde kan der være behov for mere omfattende dokumentation, som omfatter dokumentation for hele virksomhedens ejerkæde og eventuelle oplysninger fra udenlandske registre.
Dokumentationen danner grundlag for Erhvervsstyrelsens – eller en anden myndigheds – vurdering og eventuelle undersøgelse af det indberettede forhold. Ved manglende eller mangelfuld dokumentation kan relevante myndigheder ikke nødvendigvis konstatere en uoverensstemmelse i de registrerede oplysninger om reelle ejere.
Kapitel
6
Opfølgning på indberetninger
6
6.1. Opfølgning fra myndighederne
Alle indberetninger om uoverensstemmelser i forhold til registrerede oplysninger om reelle ejere modtages af Erhvervsstyrelsen. Hvis indberetningen falder uden for styrelsens ressortområde, videresendes den til den relevante myndighed, fx Finanstilsynet eller Fondsmyndigheden.
Når indberetningen er foretaget, har indberetter som udgangspunkt ingen yderligere forpligtelser. Indberetter kan fortsætte arbejdet i forhold til kunden i overensstemmelse med hvidvasklovens krav til kundekendskabsprocedurer. Indberetter kan dog blive kontaktet af den undersøgende myndighed, hvis der er behov for yderligere oplysninger eller præcisering.
Erhvervsstyrelsen vil så vidt muligt følge op på de indberetninger, der modtages. Opfølgningen vil typisk have en generel karakter med henblik på at hjælpe virksomheder med at tilpasse deres processer og undgå unødvendige indberetninger. Styrelsen vil desuden løbende orientere om tendenser i de modtagne indberetninger.
Hvis en indberetning beror på en fortolkning af reglerne om reelle ejere, som efter Erhvervsstyrelsens opfattelse ikke er korrekt, vil styrelsen tage kontakt til indberetter for at afklare forholdet. Styrelsen vil i denne forbindelse give en frist til at afklare forholdet.
Den undersøgende myndighed kan desuden henvende sig direkte til virksomhedens ledelse for at få uddybet baggrunden for uoverensstemmelsen.
Den undersøgende myndighed kan ligeledes offentliggøre en meddelelse om indberetningen i Erhvervsstyrelsens IT-system, mens undersøgelsen pågår. Virksomheden vil have mulighed for at gøre indsigelse mod indberetningen, inden meddelelsen offentliggøres, medmindre den undersøgende myndighed vurderer, at formålet med offentliggørelsen derved forspildes.
6.2. Afslutning af undersøgelsen
En undersøgelse kan afsluttes på to måder:
- at de registrerede oplysninger ikke giver anledning til bemærkninger, eller
- at virksomheden, hvori der blev konstateret en uoverensstemmelse, skal foretage eventuelle ændringer i de registrerede ejerforhold.
Såfremt virksomheden ikke foretager de eventuelle ændringer i det registrerede ejerforhold, risikerer virksomheden at blive sanktioneret ved enten tvangsopløsning eller sletning.
Hvis der tidligere er blevet offentliggjort en meddelelse om indberetningen på CVR.dk, vil der efter undersøgelsens afslutning hurtigst muligt blive offentliggjort en afsluttende meddelelse med resultatet af undersøgelsen.
Bilag A Personer og virksomheder der er er forpligtet til at indberette uoverensstemmelser i forhold til de registrerede oplysninger om reelle ejere
Følgende personer og virksomheder er omfattet af hvidvaskloven, jf. § 1, stk. 1, og er forpligtet til at indberette uoverensstemmelser i forhold til de registrerede oplysninger om reelle ejere:
- Pengeinstitutter
- Realkreditinstitutter
- Fondsmæglerselskaber
- Livsforsikringsselskaber og tværgående pensionskasser
- Sparevirksomheder
- Udstedere af elektroniske penge og udbydere af betalingstjenester omfattet af bilag 1, nummer 1-7, i lov om betalinger
- Forsikringsformidlere, når de formidler livsforsikringer eller andre investeringsrelaterede forsikringer
- Øvrige virksomheder og personer, der erhvervsmæssigt udøver en eller flere af aktiviteterne som nævnt i hvidvasklovens bilag 1, jf. dog hvidvasklovens, jf. § 1, stk. 7
- Investeringsforvaltningsselskaber og forvaltere af alternative investeringsfonde, hvis disse virksomheder har direkte kundekontakt
- Danske UCITS og alternative investeringsfonde, hvis disse virksomheder har direkte kundekontakt
- Operatører af et reguleret marked, der har fået tilladelse i Danmark til at være auktionsplatform i henhold til Europa-Kommissionens forordning 2010/1031/EU af 12. november 2010 om det tidsmæssige og administrative forløb af auktioner over kvoter for drivhusgasemissioner og andre aspekter i forbindelse med sådanne auktioner i medfør af Europa-Parlamentets og Rådets direktiv 2003/87/EF om en ordning for handel med kvoter for drivhusgasemissioner i Fællesskabet
- Aktører, som har tilladelse til at byde direkte på auktioner, der er omfattet af Europa-Kommissionens forordning 2010/1031/EU af 12. november 2010 om det tidsmæssige og administrative forløb af auktioner over kvoter for drivhusgasemissioner og andre aspekter i forbindelse med sådanne auktioner i medfør af Europa-Parlamentets og Rådets direktiv 2003/87/EF om en ordning for handel med kvoter for drivhusgasemissioner i Fællesskabet, og som ikke allerede er omfattet efter nummer 1 og 3
- Advokater
- når de yder bistand ved rådgivning om eller udførelse af transaktioner for deres klienter i forbindelse med
- køb og salg af fast ejendom eller virksomheder
- forvaltning af klienters penge, værdipapirer eller andre aktiver
- åbning eller forvaltning af bankkonti eller værdipapirdepoter
- tilvejebringelse af nødvendig kapital til oprettelse, drift eller ledelse af virksomheder eller
- oprettelse, drift eller ledelse af virksomheder, fonde mv., eller
- når de på en klients vegne og for dennes regning foretager en finansiel transaktion eller en transaktion vedrørende fast ejendom.
- når de yder bistand ved rådgivning om eller udførelse af transaktioner for deres klienter i forbindelse med
- Revisorer og revisionsvirksomheder godkendt i henhold til revisorloven
- Ejendomsmæglere og ejendomsmæglervirksomheder, herunder når de optræder som mellemmænd i forbindelse med udlejning af fast ejendom
- Virksomheder og personer, der i øvrigt erhvervsmæssigt leverer samme ydelser som de i nummer 13-15 nævnte persongrupper, herunder revisorer, som ikke er godkendt i henhold til revisorloven, skatterådgivere, eksterne bogholdere og enhver anden person, der forpligter sig til at yde hjælp, bistand eller rådgivning om skatteanliggender som sin vigtigste erhvervsmæssige virksomhed
- Udbydere af tjenesteydelser til virksomheder, jf. hvidvasklovens § 2, nummer 12
- Valutavekslingsvirksomhed, jf. dog hvidvasklovens § 1, stk. 7
- Udbydere af spil som defineret i lov om spil, jf. dog hvidvasklovens § 1, stk. 8
- Danmarks Nationalbank, i det omfang den udøver tilsvarende virksomhed som institutter som nævnt i nummer 1
- Virksomheder og personer, der erhvervsmæssigt opbevarer, handler med eller formidler handel med kunstværker, herunder gallerier og auktionshuse, hvor værdien af transaktionen eller af en række indbyrdes forbundne transaktioner udgør 50.000 kr. eller derover
- Udbydere af kryptoaktivtjenester som defineret i lov om finansiel virksomhed.